The post זכויות עובדים: מהזכות לחירות קוגניטיבית ועד פיצויים וזכויות מגן first appeared on HRUS משאבי אנוש.
]]>עבור מנהלי משאבי אנוש, הכרת המעטפת המשפטית, המיסויית והטכנולוגית היא תנאי קריטי לניהול נכון של המשאב האנושי.
להלן 4 סוגי הזכויות של עובדים בישראל:
1 הזכויות הקוגניטיביות של עובדים:
בעידן שבו כלי בינה מלאכותית, ניטור ביומטרי ומערכות ניתוח עומס עבודה עוקבים אחר ביצועי העובד בזמן אמת, המושג חרות קוגניטיבית הפך לבעל חשיבות קריטית.
זכויות קוגניטיביות עוסקות בהגנה על הוגנות, פרטיות ואוטונומיה מנטלית של העובד.
הזכות לפרטיות מחשבתית וקוגניטיבית:
איסור על מעקב פולשני מדי אחר דפוסי חשיבה, מיקוד או מדדי עייפות\עומס נפשי ללא הסכמה מפורשת של העובד.
הזכות לניתוק מנטלי:
שמירה על גבולות ברורים בין זמני עבודה לזמני מנוחה למניעת שחיקה קוגניטיבית.
הגנה מפני אלגוריתמים מקפחים:
הזכות לשקיפות לגבי אופן קבלת החלטות ניהוליות המבוססות על בינה מלאכותית ומערכות למידת מכונה.
2 זכויות העובד במקרה של פיטורים:
סיום יחסי עבודה בישראל מוסדר בנהלים קשיחים שנועדו להבטיח הוגנות.
חובת שימוע כדין: זימון בכתב זמן סביר מראש, פרוט הנימוקים לשקילת הפיטורים, ומתן הזדמנות אמיתית לעובד להשמיע את טענותיו.
הודעה מוקדמת: מתן הודעה מוקדמת בכתב (או תשלום חלף הודעה מוקדמת) בהתאם לוותק, עד לחודש ימים מלא.
פדיון זכויות נלוות: תשלום יתרת ימי חופשה, דמי הבראה, וגמר חשבון כחוק.
3 גובה פיצויי הפיטורים – משרה מלאה מול משרה חלקית:
הנוסחה הבסיסית לפיצויי פיטורים בישראל היא חודש שכר לכל שנת עבודה וחלק פרופורציונלי לחלקיות שנה.
במשרה מלאה: החישוב מבוסס על השכר הקובע האחרון של העובד, כלומר, שכר יסוד פלוס תוספות קבועות, כפול מספר שנות הוותק.
במשרה חלקית: החישוב מתבצע לפי אחוז המשרה של העובד לאורך תקופת העסקתו. אם היקף המשרה השתנה לאורך השנים, מציבים בחשבון את ממוצע היקף המשרה או מפרידים את התקופות השונות לפי אחוזי המשרה היחסיים.
חשוב לציין, שרוב העובדים מבוטחים כיום תחת סעיף 14 לחוק פיצויי פיטורים, לפיו ההפרשות החודשיות לקופת הפנסיה באות במקום חובת הפיצויים, ללא צורך בהשלמות שכר לאחור. אבל זה רק בתנאי שסעיף 14 מצויין בחוזה ההעסקה שלהם.
4 מיסוי פיצויי פיטורים, מעודכן ל-2026:
פיצויי פיטורים ומענקי פרישה נהנים מפטור ממס הכנסה עד לתקרה קבועה בחוק.
תקרת הפטור בשנת 2026 עומדת על 13,750 שקלים לכל שנת עבודה, או השכר החודשי האחרון, הנמוך מביניהם.
החלק החייב במס: כל סכום פיצויים שמעל תקרת הפטור ממוסה כהכנסה מיגיעה אישית לפי מדרגות המס של העובד. עובדים יכולים לבצע פריסת מס או פיצויים ברצף קצבה, כדי להפחית את חבות המס.
להלן נתונים ממחקרים שבוצעו על ידי ענקיות הייעוץ והמחקר העולמיות על זכויות עובדים בישראל ובמהלכים גלובליים:
בסקרים שנערכו על ידי חברת מקינזי על השוק הישראלי מצביעים החוקרים על כך שכ-62% ממעסיקי ההייטק והתעשייה בישראל מעדכנים כעת את קוד האתיקה הארגוני כדי להגן על פרטיות העובדים בעידן הבינה המלאכותית.
החוקרים של חברת המחקר גרטנר מעריכים, כי עד שנת 2028, כ-50% מסכסוכי העבודה בבית הדין לעבודה יתייחסו במישרין או בעקיפין לשימוש לא הוגן באלגוריתמים בשימועים ופיטורים.
מדו"ח ההון האנושי של דלויט עולה, כי ארגונים המפגינים שקיפות מלאה בתהליכי סיום העסקה ומכבדים את הזכויות הדיגיטליות של העובד, נהנים משימור עובדים הגבוה פי 2.1 של מותג המעסיק בשוק המקומי.
ממחקרים של גאלופ עולה, כי אצל עובדים המרגישים שזכויותיהם הקוגניטיביות והפרטיות מוגנות, ניתן לראות ירידה של כ-38% ברמת החרדה התעסוקתית ועלייה בנכונות לאמץ טכנולוגיות חדשות.
מסקר מנכ"לים שערכה חברת PwC בישראל עולה, כי כ-58% מהמנכ"לים רואים בשמירה על זכויות העובד וברווחה הנפשית כלי אסטרטגי ראשון במעלה למניעת תביעות.
The post זכויות עובדים: מהזכות לחירות קוגניטיבית ועד פיצויים וזכויות מגן first appeared on HRUS משאבי אנוש.
]]>The post באילו מקרים יש לפצות עובד שהועסק כפרילנסר אף שבפועל הוא שכיר – חלק ב' first appeared on HRUS משאבי אנוש.
]]>במקרים בהם הפרילנסר מגיש תביעה לבית הדין לעבודה להכיר בו כשכיר בדיעבד, על המעסיק מוטל נטל ההוכחה לגבי מהו סכום השכר החלופי המשוער, שניתן להניח כי העובד היה מקבל אילו הועסק מלכתחילה כשכיר.
במקרה כזה, מוטל על המעסיק לשלם לעובד רטרואקטיבית את זכויותיו הסוציאליות לפי שכר בסכום זה.
לאחר שהוכח שהעובד הוא בפועל שכיר ולא פרילנסר ולאחר בחינת הנזק הממוני שנגרם לו, בוחן בית הדין לעבודה, האם מגיע לו פיצוי לא ממוני.
פיצוי זה נתון לשיקול דעת בית הדין וזכאותו של העובד תבחן גם אם הוחלט שיש לשלם לו פיצוי ממוני אבל גם אם לא.
להלן חלק מהשיקולים העיקריים שבית הדין לעבודה לוקח בחשבון כאשר הוא דן בשאלה האם יש להכיר בעובד כשכיר והאם מגיע לו נזק שאינו ממוני:
1 מידת תום הלב של העובד או של המעסיק, כלומר, מי מהצדדים הכתיב את מודל ההתקשרות הזה במתכונת פרילנס, האם המעסיק ניסה ביודעין לעקוף את דיני העבודה ולשלול מהעובד זכויות סוציאליות, ומה חלקו של העובד בהחלטה לאמץ את מתכונת ההעסקה כפרילנסר.
2 מהו הפער בין השכר ששולם לעובד כפרילנסר לעומת השכר שהיה מקבל כעובד שכיר.
3 ההקשר של הענף בו פועלת החברה. למשל, האם מדובר בסוג עיסוק שמקובל בו לעבוד כפרילנסרים.
4 קיומם (או אי קיומם) של הסכמי עבודה קיבוציים במקום העבודה ושקלול הזכויות הלא ממוניות שהעובד לא קיבל בגלל סיווגו כפרילנסר.
5 האם בשלב כלשהו הוצע לעובד לתקן את מעמדו כפרילנסר ולהכיר בו כשכיר.
6 האם הוכח שכר חלופי או שהזכויות הסוציאליות חושבו בתוך התשלום במתכונת הפרילנס.
כלומר, בקביעת גובה הפיצוי ניתן לקחת בחשבון שהזכויות הסוציאליות נקבעו לפי התשלום במתכונת פרילנס שהינה גבוהה יותר משכרו של שכיר.
להלן 4 דרכים להוכיח שכר חלופי משוער:
1 ראיות אודות שכרו של עובד מקביל שמבצע עבודה דומה.
2 טבלת שכר בהסכמים קיבוציים רלוונטיים.
3 ראיות אודות שכר ראוי לעובד שכיר באותו מעמד.
4 ראיות לגבי שכר חלופי שהוצע או נקבע בין הצדדים.
במקרים בהם המעסיק לא יכול להוכיח מהו סכום השכר החלופי, יש לחשב את זכויותיו הסוציאליות של העובד לפי התשלום שקיבל בפועל כפרילנסר. סכום זה הוא בדרך כלל גבוה יותר מהשכר שהיה מקבל אילו היה שכיר.
מעצמאות כפויה לבחירת דור ה-Z: עשור של תהפוכות בשוק הפרילנסרים
מתי למה ובכמה צריך לפצות עובד שבפועל הוא שכיר אבל הועסק כפרילנסר – חלק א
The post באילו מקרים יש לפצות עובד שהועסק כפרילנסר אף שבפועל הוא שכיר – חלק ב' first appeared on HRUS משאבי אנוש.
]]>The post הדרכים לטיפול בכספי פיצויים בעת עזיבת עובד first appeared on HRUS משאבי אנוש.
]]>במקרים בהם העובדים לא זקוקים לפיצויי הפיטורים באופן מיידי, ההמלצה היא להשאיר אותם בביטוח הפנסיוני כדי שבעתיד, עם הפרישה, הקצבה שיקבל העובד לאחר פרישתו תהיה גדולה יותר.
אלא שלאחר עזיבת מקום עבודה, בפרט כשמדובר בפיטורים, יש לא מעט עובדים שזקוקים לכספי הפיצויים ומעוניינים למשוך לפחות חלק מהם.
לכן חשוב מאוד, שכחלק מהענקת חווית עזיבה חיובית, מנהל משאבי האנוש ידריך את העובד לגבי האפשרויות שעומדות בפניו בנושא כספי הפיצויים.
ראשית חשוב לציין, כי לשם משיכת כספי פיצויי הפיטורים שהופקדו בביטוח הפנסיוני או בקופת הגמל, על העובד לקבל כמה אישורים מהמעסיק ומרשות המיסים.
קופת הביטוח הפנסיוני תאשר את משיכת הכספים רק לאחר קבלת אישור מרשות המיסים על גובה המס שיש לנכות מהכספים או על פטור ממס.
עוד יצויין, כי העובד רשאי למשוך את כל הכספים או את חלקם ולייעד את היתרה לרצף קצבה או לרצף פיצויים.
יש להדגיש, כי למשיכת הכספים מהביטוח הפנסיוני יכולות להיות השלכות על מס ההכנסה שינוכה מהכספים שנמשכו, והיא יכולה להגדיל את מס ההכנסה שינוכה בעתיד מקצבת הפנסיה החודשית של העובד.
משיכת כספי הפיצויים שהופקדו לביטוח הפנסיוני, תקטין את גובה קצבת הפנסיה החודשית שעתיד העובד לקבל לאחר שיגיע לגיל פרישה.
העובדים יכולים לבחור להשאיר את הכספים בקופה, או למשוך חלק מהכספים ואת היתרה להשאיר בקופה.
יצויין, כי לא ניתן למשוך חלק מהפיצויים הפטורים ממס ולייעד את יתרת הכספים לרצף פיצויים. במקום זאת יש לעשות אחד מהדברים הבאים:
1 למשוך חלק מהפיצויים ולשלם עליהם מס, ואת היתרה לייעד לרצף פיצויים.
2 למשוך רק את הפיצויים הפטורים ממס ולייעד את היתרה לרצף קצבה.
להחלטה על משיכת הכספים או השארתם בקופת הביטוח הפנסיוני יש השלכות על שיעור מס ההכנסה שינוכה מכספי הפיצויים, על גובה קצבת הפנסיה החודשית שיקבל העובד לאחר פרישתו, ועל שיעור מס ההכנסה שינוכה מהקצבה החודשית.
פרטים נוספים שעל העובד לדעת: ברגע שנוכה מס הכנסה על הפיצויים, או שהעובד קיבל פטור ממס על הפיצויים, עליו למשוך את הכספים בתוך שלושה חודשים.
אפשרות אחרת היא להעביר את כספי הפיצויים לקופת גמל אחרת, שאינה קרן פנסיה, ושלא יופקדו אליה כספים נוספים פרט לאותם כספי הפיצויים.
במקרה שהעובד מעביר את כספי הפיצויים לקופת גמל אחרת בדרך זו, הרווחים הריאליים של כספים אלה יהיו חייבים במס של 25%, בעת שהעובד ימשוך אותם בפועל מקופת הגמל.
אם העובד לא יעביר את הכספים או ימשוך אותם, ובמקום זאת ישאיר את הכספים בקופת הגמל המקורית של הפיצויים, או בביטוח הפנסיוני, יהפכו כספי הפיצויים לכספים המיועדים לתשלום קצבה (בדומה לקצבת פנסיה חודשית).
כלומר, הוא לא יוכל למשוך אותם כסכום חד פעמי אלא ניתן יהיה למשוך אותם כקצבה חודשית בעת פרישה לגמלאות או במקרה של נכות או מוות.
מבחינת רשויות המס, הרווחים הריאליים של כספים אלה יהיו חייבים במס של 25% בעת משיכתם כקצבה.
The post הדרכים לטיפול בכספי פיצויים בעת עזיבת עובד first appeared on HRUS משאבי אנוש.
]]>The post מתי יחויב המעסיק לשלם פיצויי פיטורים לעובד שעבד פחות משנה first appeared on HRUS משאבי אנוש.
]]>אחת הזכויות שמופרות בהיקפים די גדולים היא הזכות לקבל פיצויי פיטורים, בשיטת הפיטורים במועד שלפני תום שנת עבודה.
עובד שעבד שנה או יותר אצל אותו מעסיק או באותו מקום עבודה, ופוטר, מכל סיבה שהיא, זכאי לפיצויי פיטורים.
יודגש כאן, כי אם העובד פוטר בסמוך לסוף שנת העבודה הראשונה (לדוגמה, לאחר 10-11 חודשי עבודה), בית הדין לעבודה יראה בכך פיטורים שנעשו מתוך כוונה להימנע מחובת תשלום פיצויי פיטורים.
במקרה כזה, אם העובד יתבע את המעסיק, המעסיק יחויב לשלם פיצויי פיטורים למרות שהעובד לא השלים שנת עבודה אחת.
רק אם המעסיק מצליח להוכיח כי סיבת הפיטורים (בסמוך לתום שנת עבודה) לא היתה התחמקות מתשלום פיצויים, ואם המעסיק לא שכר את העובד מחדש זמן קצר לאחר הפיטורים, בית הדין לא יחייב את המעסיק לשלם פיצויי פיטורים ולא יראה בכך פיטורים שלא כדין.
מהו מועד התשלום:
המועד לתשלום פיצויי הפיטורים משתנה ממקרה למקרה. ברוב המקרים, היום הקובע הוא מועד הפסקת יחסי העבודה, לדוגמה לאחר תום תקופת ההודעה המוקדמת או אם העובד נפטר.
יש הסכמים קיבוציים שמגדירים את תשלום הפיצויים וקובעים מהו המועד הרלוונטי.
עיכוב בהעברת כספי הפיצויים לעובד שפוטר, של 15 ימים ויותר מהיום הקובע, עלול לאלץ את המעסיק לשלם לעובד גם פיצוי על הלנת פיצויי פיטורים.
עובדים שפוטרו לפני תום שנת עבודה אחת:
עובדים שפוטרו לפני שהשלימו שנת עבודה (12 חודשי עבודה) אמנם לא זכאים לפיצויי פיטורים, אבל הם עשויים להיות זכאים למשיכת כספי הפיצויים שהמעסיק הפריש עבורם לקופת גמל או ביטוח הפנסיוני, אם המעסיק אכן ביצע הפרשות אלה.
כספי פיצויים שהופרשו לקופת גמל או לביטוח פנסיוני:
רוב העובדים והמעסיקים במשק כפופים לצו הרחבה לביטוח פנסיוני מקיף במשק או חתומים על הסכם המחיל את סעיף 14 לחוק פיצויי פיטורים.
המעסיקים מפרישים מדי חודש את פיצויי הפיטורים (או את חלקם) לביטוח הפנסיוני של העובד או לקופת גמל אחרת.
מבחינת העובד, כספי הפיצויים נמצאים בביטוח הפנסיוני והוא רק צריך מכתב שישחרר אותם.
במקרים אלה, על המעסיק יהיה לשלם לעובד פיצויים רק עבור חלק השכר או חלק מתקופת העבודה, שעבורם הוא לא הפקיד באופן שוטף מדי חודש את הכספים לביטוח הפנסיוני של העובד.
אם המעסיק הפריש את מלוא הפיצויים מתחילת העבודה, הרי שלא יצטרך להוסיף כספים (לפיצויים), גם אם הסכום שהצטבר בקופה נמוך מהסכום המשכורת אחרונה כפול מספר שנות העבודה.
במילים אחרות, עובד שפוטר לפני שהשלים שנת עבודה אמנם לא זכאי לקבל פיצויי פיטורים מהמעסיק, אבל הכספים שנצברו לזכותו בקופת הפיצויים או בביטוח הפנסיוני יישארו ברשותו.
The post מתי יחויב המעסיק לשלם פיצויי פיטורים לעובד שעבד פחות משנה first appeared on HRUS משאבי אנוש.
]]>The post מערכת דיגיטלית חדשה להסדרת כספי הפיצויים בעת עזיבת עובד או פרישה first appeared on HRUS משאבי אנוש.
]]>כחלק מההיערכות לתחילת פעילות המערכת פנתה רשות המיסים לציבור המעסיקים בסוף השבוע וסיפקה מידע והנחיות בנוגע להעלאת המידע הנדרש למערכת.
בעת פרישה של עובדים מהעבודה, בין אם בשל יציאת העובדים לפנסיה או בגלל התפטרות העובדים או עזיבה בשל פיטורים, יש עובדים שזכאים למענק פרישה, המורכב מפיצויי פיטורים ותשלום נוספים אחרים, או זכויות הנובעות מהפרישה.
טרם כניסת השינוי לתוקף, נדרשו מעסיקים ועובדים לדווח לרשות המיסים באמצעות מילוי טפסי נייר אודות הסכומים והזכויות שהועמדו לרשות העובד ובחירותיו של העובד בנוגע לכספי המענק כדוגמת משיכת הכספים בפטור, או ייעודם לקצבת פנסיה.
החל מ-2024, הפלטפורמה הדיגיטלית שפותחה על ידי יחידת שע"מ וחטיבת שומה וביקורת ברשות המיסים, בשיתוף עם מערך הדיגיטל הלאומי ורשות שוק ההון, הביטוח והחיסכון, תהווה חלופה לתהליך שעד כה התבצע באמצעות טפסי נייר.
על ידי כך תפשט המערכת ותייעל את הדיווח על עזיבת מקום עבודה ותקל את הנטל הביורוקרטי על מעסיקים, על העובדים, ועל הגופים המוסדיים המנהלים את החסכונות הפנסיוניים.
זאת ועוד, השימוש במערכת הדיגיטלית ימנע טעויות בדיווח ויאפשר לאזרחים לאחזר בקלות נתונים ממקומות עבודה שעזבו בעבר.
מראשות המיסים נמסר, כי הפלטפורמה הדיגיטלית פותחה תוך חשיבה על חוויית המשתמש.
יש בה הסברים ממצים ופשוטים להבנה, בנוגע למשמעות ההחלטות שמתקבלות על ידי העובד בנוגע לכספי הפיצויים.
ההסברים משולבים בתוך תהליכי הדיווח בפלטפורמה הדיגיטלית ויסייעו לעובדים בקבלת החלטות בנוגע לכספי הפיצויים שלהם.
השימוש בפלטפורמה יתבצע באמצעות אפליקציה מקוונת. לאחר קליטת דיווח מהמעסיק יקבל העובד מסרון או הודעת דואר אלקטרוני מרשות המיסים, על כך שהתקבל דיווח מאת מעסיקו על סיום העבודה.
העובד יתבקש להיכנס למערכת ולדווח מה הן החלטותיו בנוגע לכספי הפיצויים העומדים לרשותו.
בסיום התהליך יוכלו העובד והמעסיק להפיק מהמערכת את האישורים הרלוונטיים, אותם צריך העובד להעביר לקופות הגמל המנהלות את כספי הפיצויים.
בחלק מהמקרים תידרש השלמת טיפול מול משרדי רשות המיסים. האישורים יונפקו בתוך כמה ימים לאחר מכן.
עם פרסום ההודעה על המערכת החדשה אמר מנהל רשות המיסים היוצא, ערן יעקב, כי "הדיווח לרשות המיסים בנושא עזיבת עובד את מקום העבודה הפך לפעולה משמעותית ביותר עבור הציבור בדור האחרון.
"זאת, בהנתן הגידול הניכר במספר מקומות העבודה שמחליף כל עובד במהלך חייו, המעבר לפנסיה צוברת והעלייה בתוחלת החיים.
"לכן", הוסיף יעקב, כי "אנחנו מייחסים חשיבות יתרה לשיפור וייעול של הליך דיווח זה.
"מהלך זה מצטרף ליוזמות נוספות מהשנים האחרונות, שמטרתן לשפר את השירות שמספקת רשות המיסים ללקוחותיה על ידי המעבר לדיגיטל".
הוא הוסיף, כי "בהקשר זה יש להזכיר את השקת היישומון לתיאום מס, המערכת לפתיחה מקוונת של תיקי עוסק פטור במע"מ, והעלאת טופסי 106 לאזור האישי".
ראש מערך הדיגיטל הלאומי, שירה לב-עמי אמרה עם פרסום ההודעה, כי "המעבר לדיגיטל עוזר לתת שירות טוב יותר ולחבר בין הקצוות ובין התהליכים הבירוקרטיים השונים.
"הפלטפורמה הזו מחזירה את הכוח לעובד על ידי כך שהיא מאפשרת בחירה".
The post מערכת דיגיטלית חדשה להסדרת כספי הפיצויים בעת עזיבת עובד או פרישה first appeared on HRUS משאבי אנוש.
]]>The post מה דין כספי פיצויים של עובדים בשכר גבוה וכיצד על המעסיק להתייחס לסכומים מעל התקרה בטופס 161 החדש? first appeared on HRUS משאבי אנוש.
]]>לאחר שיסיים המעסיק למלא את חלקו, יעביר את הטופס לעובד, על מנת שימלא גם הוא את החלטותיו בנוגע לכספי הפיצויים שנצברו לו: האם מעוניין למשוך אותם עם או בלי תשלום מס, האם מעוניין לסגור אותם לרצף קצבה ולקבלם בגיל הפרישה כקצבה חודשית, האם מעוניין לדחות בכלל את ההתחשבנות עד לסיום העסקה אצל המעסיק הבא, או האם מעוניין לשלב בין אפשרויות.
אחד השדות אותו נדרש המעסיק למלא בטופס הוא "משכורת חודשית אחרונה של העובד"- מדובר בעצם במשכורת החודשית המלאה האחרונה של העובד לפני הפרישה, מדובר במשכורת המוגדרת כהכנסת עבודה, ואינה כוללת תשלומים שניתנו לעובד לכיסוי הוצאות ולא כולל שווי שימוש ברכב צמוד.
על פי משכורת זו יחושב לעובד הפטור ממס שמגיע לו עבור מענקי הפרישה והפיצויים העומדים לרשותו.
סכום מענק שאותו יכול העובד למשוך בפטור מלא ממס הכנסה יהיה הנמוך מבין:
- משכורת חודשית אחרונה כפול 150% כפול וותק העובד בעבודה,
ולא יותר משכר בגובה 13,310 ₪ כפול הוותק.
- סה"כ מענקי הפרישה והפיצויים העומדים לרשות העובד ומצוינים בחלק 9א' בטופס.
דוגמאות לחישוב הסכום הפטור ממס:
עובד סיום העסקה לאחר 10 שנות עבודה:
- משכורתו החודשית האחרונה של העובד היא 20,000 ₪ לחודש- הפטור ממס יהיה עד סכום של 133,310 ₪ (10 X 13,310 ₪ )
- משכורתו החודשית האחרונה של העובד היא 6,000 ₪ לחודש- הפטור ממס יהיה עד סכום של 90,000 ₪ (10X 150% X 6,000 ₪ )
זקיפת מס לעובד על כספי פיצויים מעל תקרה:
החל משנת 2017, נדרש המעסיק לזקוף לעובד הכנסה על הפקדת כספי פיצויים שעולים על השכר המבוטח או על תקרת שכר של 39,300 ₪ (נכון לשנת 2023).
במילים אחרות: עובד המרוויח שכר הגבוה מ- 39,300 ₪ , ומעסיקו מפקיד עבורו לפיצויים בכל חודש 8.33% משכרו המלא, נאלץ לשלם בכל חודש מס הכנסה על הפקדת המעסיק מעל התקרה שנקבעה :
3,275 ₪ = 39,300 ₪ X8.33% .
בכל חודש בו המעסיק מעביר את ההפקדות לקופת הפנסיה של העובד, עליו לפרט את אותם התשלומים שכבר חוייב העובד בגינם במס, וכך קופת הפנסיה "צובעת" את כספי הפיצויים הללו ככספים שכבר נגבה בעבורם מס מהעובד.
בעת סיום העסקה, נדרש המעסיק לציין בחלק א.10 בטופס 161 החדש- את סכומי הכסף הללו פעם אחת בערכם הנומינלי, ללא הרווחים שצברו הכספים הללו, ופעם שניה בערכם כולל רווחים ליום פרישת העובד מהעבודה, וכן לסמן האם בפועל חוייב העובד במס בחודשי ההפקדה או שלא.
להלן הסעיף הרלוונטי:
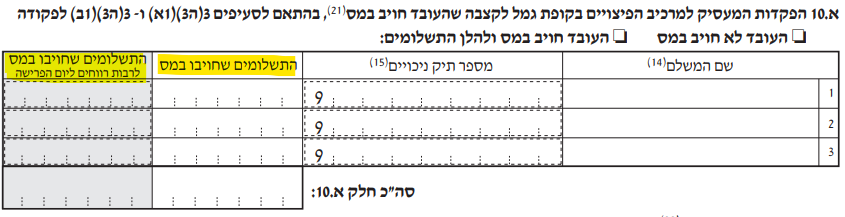
מה דין כספי הפיצויים שהפקיד המעסיק לעובד מעל התקרה?
כספים אלו בעצם פטורים מתשלום מס הכנסה, היות וכבר שילם עליהם העובד מס בעת הפקדתם בכל חודש, ובמידה וירצה למשוך אותם כסכום חד פעמי יצטרך לשלם עבורם מס רק בגין רווח ההון שצברו, מס בגובה 15% מהרווח הנומינלי (רווח ללא ניכוי מדד)
אך במידה ויחליט העובד למשוך כספים אלו כקצבה חודשית, החל מגיל 60 ואילך יהיו הכספים האלו פטורים הן ממס הכנסה והן ממס רווחי הון.
אין ספק, שמעסיקים רבים מוטרדים מהיכולת שלהם לקבל את נתוני הפיצויים שהופקדו לעובדים בשכר גבוה, היות וחברות הביטוח עצמן נכון להיום, לא נדרשו לבצע הפרדת כספים אלו בשוטף לפני ואחרי רווחים.
בכל מקרה את הנתון יאלצו החברות לספק למעסיקים על מנת שיוכלו לעמוד בדרישות החדשות, ולהימנע מעשיית עוול לעובדים בעלי שכר גבוה שעלולים לשלם מס כפול ומיותר.
כספי פיצויים מעל התקרה, מופרדים משאר כספי הפיצויים בטופס, והם לא נלקחים בחשבון לצורך חישוב הפיצויים הפטורים ממס שנגזרים משכרו האחרון כפול שנות וותק העבודה שלו.
אין ספק כי טופס 161 החדש הביא עימו שדות חדשים למילוי ודרך שונה לניהול כל תהליך סיום העסקת עובדים, המעסיקים ואנשי המקצוע כגון סוכני הביטוח ורו"ח- מתכוננים ל1 בנובמבר ונערכים גם באמצעות תוכנות ייעודיות לכך ואף מכשירים את אנשי המקצוע מתאימים על מנת ללוות הן את המעסיקים והן את העובדים.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus.
משגב הנה סוכנות לביטוח פנסיוני , פרט ואלמנטרי, ומשמשת כמנהל הסדרים עם וותק וניסיון של מעל 60 שנה ואלפי לקוחות ומעסיקים מרוצים. אנו מזמינים אתכם ליצור קשר לכל שאלה או בירור בנושא ונשמח לשוחח ולהיפגש אתכם.
The post מה דין כספי פיצויים של עובדים בשכר גבוה וכיצד על המעסיק להתייחס לסכומים מעל התקרה בטופס 161 החדש? first appeared on HRUS משאבי אנוש.
]]>The post מעסיק ישלם לעובד שגנב ממנו כ-129.67 אלף שקל, אך לא ישלם פיצויי פיטורים first appeared on HRUS משאבי אנוש.
]]>בית הדין פסק, כי העובד יפוצה על ידי המעסיק בסכום של כ-129.67 אלף שקלים בשל זכויות קוגנטיות שונות שנשללו ממנו לרבות שכר עבודה אחרון ובנוסף שכר טרחת עורך דין והוצאות משפט בסכום של 15 אלף שקלים.
עם זאת, מאחר שהעובד הודה כי גנב מהמעסיק סחורה בסכומים גדולים, פסק בית הדין כי ישללו ממנו פיצויי הפיטורים.
מדובר בעובד שנתפס בגניבה של כספים רבים מהמעסיק, הודה בגניבה וחתם על כתב ויתור בו ויתר על זכויות קוגנטיות וכספים שמגיעים לו מעבודתו. בנוסף התחייב העובד להחזיר למעסיק סכום של 30 אלף שקלים.
בית הדין פסק, כי מסמך הוויתור מבוטל וכאמור, פסק כי המעסיק ישלם לעובד פיצוי בסכום של כ-144.67 שקלים, הכולל בתוכו 15 אלף שקלים שכר טרחת עורך דין והוצאות משפט.
מדובר בעובד ברשת מסויימת שנתפס בעת שלקח סחורה בלי לשלם. העובד פוטר והמעסיק החתים אותו על כתב ויתור בו הסכים לוותר על זכויות סוציאליות המגיעות לו בנוסף להודאתו בגניבה של מאות מוצרים מהרשת.
העובד הגיש תביעה כנגד המעסיק בה טען, כי מסמך הוויתור אינו חוקי וכי הוא חתם עליו תחת איומים, בין השאר בנוגע לכך שהמעסיק יגרום למעצרו.
נאמר לו, כי למעסיק יש סרטונים ממצלמות האבטחה בו ניתן לראותו לוקח מוצרים רבים בלי לשלם תמורתם.
בית הדין האיזורי לעבודה פסק, כי אכן הוכח שהעובד גנב מהרשת ובכל זאת ביטל את כתב הוויתור. בית הדין פסק כי העובד חתם על כתב הוויתור לאחר שהנהלת הרשת הטעתה אותו בטענה כי יש ראיות מפלילות נגדו.
עוד באותו יום בו נתפס המנהל בגניבה נעשה לו שימוע והוא הוחתם על ידי עורך הדין של הרשת, בנוכחות המנהלים, על כתב ויתור בו הודה בגניבת סחורה בשווי עשרות אלפי שקלים, והצהיר כי הוא מוותר על פיצויי פיטורים, משכורת אחרונה וכל תשלום אחר שמגיע לו.
בנוסף כאמור התחייב המנהל לשלם לרשת סכום של 30 אלף שקלים לכיסוי חלק מחובותיו שנבעו מהגניבות.
המעסיק טען בבית הדין כי העובד הודה בפני אנשי ההנהלה שגנב מוצרים במשך תקופה ארוכה, ורק לאחר שהתייעץ עם גורמים מטעמו, חתם על כתב הוויתור מרצון והסכמה לכל סעיפיו.
המעסיק הגיש נגד העובד תביעה לפיצוי משום שלקח סחורה בלי לשלם תמורתה, ועבור אבדן רווחים.
בית הדין האיזורי לעבודה קיבל את התביעה של העובד באופן חלקי ודחה את תביעת המעסיק.
כאמור, בית הדין האיזורי לעבודה קבע, כי הוכח שהעובד התוודה שלקח מוצרים בלי ששילם תמורתם ביום בו נתפס וגם בפעמים אחרות.
עם זאת, פסק בית הדין האיזורי לעבודה, כי כתב הוויתור בטל, משום שהעובד חתם עליו רק בעקבות הטעייתו על ידי מנהלי הרשת ועורך הדין שלה, לגבי הראיות המעידות שביצע גניבות.
בית הדין ציין, כי יש להניח שאילו לא הוטעה העובד, הוא לא היה חותם על המסמך. עוד צויין על ידי בית הדין, כי הסרטונים היו מטושטשים ולא ניתן לראות בהם בבירור מה בדיוק התרחש.
ברגע שכתב הוויתור בוטל על ידי בית הדין, נפסק כי העובד זכאי לקבל את כל הזכויות הקוגנטיות שעליהן ויתר, לרבות משכורת אחרונה, יתרת ימי חופשה שנתית, דמי הבראה, דמי שעות נוספות, פיצויים בגין פיטורים שלא כדין – שכן לעובד לא ניתנה שהות להתכונן לשימוע – אי מסירת הודעה בכתב על תנאי עבודה ופיצוי לפי חוק הגנת השכר.
בסיכומו של דבר, כאמור, פסק בית הדין כי בסיכום כל הכספים והפיצויים הללו ישלם המעסיק לעובד סכום כולל של כ-129.67 אלף שקלים, ו-15 אלף שקל הוצאות משפט ושכר טרחת עורך הדין.
עם זאת, כאמור, תביעתו של העובד לקבלת פיצויי פיטורים נדחתה על ידי בית הדין בגלל העובדה שגנב מהמעסיק.
תביעת המעסיק כנגד העובד נדחתה על ידי בית הדין משום שנקבע שהיקף הגניבות וסכומן לא הוכחו.
מספר התיק: 35520-08-19.
The post מעסיק ישלם לעובד שגנב ממנו כ-129.67 אלף שקל, אך לא ישלם פיצויי פיטורים first appeared on HRUS משאבי אנוש.
]]>The post לא הוכרו יחסי עובד מעסיק אבל החברה תשלם 50,000 שקל פיצוי לא ממוני first appeared on HRUS משאבי אנוש.
]]>מדובר בתביעה של תובע ששימש מטעם החברה בתפקיד איש מכירות בפרויקט מסויים. בית הדין פסק, כי יישום כלל המבחנים שבפסיקה מעלה שחלקם אמנם מטים את הכף לקבוע שהתקיימו יחסי עבודה בין הצדדים אבל חלקם מצביע על קיום יחסי מזמין שירות וקבלן עצמאי.
על כן, בית הדין האיזורי לעבודה פסק, כי התובע לא הצליח להוכיח יחסי עובד מעסיק ותביעתו לתשלום זכויות מכוח משפט העבודה המגן נדחו.
למרות זאת, קבע בית הדין האיזורי לעבודה כי מקרה זה מצדיק לפסוק לזכות התובע פיצוי בגין נזק לא ממוני בסכום של 50 אלף שקל, משום שלדברי בית הדין, עצם ההתקשרות עם התובע במסגרת יחסי נותן שירותים ומזמין שירותים משמעה פגיעה בזכויות הגלומות בהכרה במעמד של עובד, שהן זכויות בעלות ערך כלכלי שחלקן אינן ניתנות לכימות.
פרטי המקרה: החברה שנתבעה פועלת בתחום הנדל"ן, ובין היתר מספקת שירותים ליזמים בענף הבנייה לצורך שיווק פרויקטים בארץ.
במהלך תקופת ההתקשרות עם החברה ועם דירקטור בחברה שהינו נתבע נוסף בתביעה זו, מסר התובע לחברה חשבוניות מס בגין עמלות ממכירות.
במוקד התביעה נמצאת טענת התובע לפיה, בפועל התקיימו בין הצדדים יחסי עבודה, ולכן הוא תבע פיצוי בגין זכויות סוציאליות שונות. כמו כן ביקש התובע להרים את מסך ההתאגדות כנגד הדירקטור שהינו נתבע שני.
בית הדין האזורי לעבודה קיבל את התביעה בחלקה נגד החברה, דחה את התביעה נגד הדירקטור ופסק כך:
המבחן העיקרי לקביעת קיומם של יחסי עובד ומעסיק הינו המבחן המעורב, המורכב מכמה מבחנים שהדומיננטי שבהם הוא מבחן ההשתלבות, שיש לו פאן חיובי ופאן שלילי.
בנוגע לפאן החיובי במבחן ההשתלבות קבע בית הדין, כי תפקידו של התובע היה חלק אינטגרלי ובלתי נפרד מפעילות החברה, ועבודתו במכירות עבור החברה היתה חלק מליבת עיסוקה של החברה.
בנוגע לפאן השלילי במבחן ההשתלבות פסק בית הדין, כי התובע נתן שירותים כעצמאי, טרם התקשרותו עם החברה וגם אחריה.
סך כל הכנסותיו של התובע במסגרת התקשרות הצדדים נבעו מעמלות, בלי שהחברה התחייבה לשלם לו סכום מינימלי (קבוע) כלשהו. כלומר, לא שולמה לתובע תמורה חודשית מובטחת.
לדברי בית הדין, ניתן אמנם להכיר ביחסי עובד מעסיק גם במקרה בו סוכם שכרו לפי עמלות מכירה, אבל מכיוון שלא סוכם על כל תשלום בסיסי ניתן לומר, שהתובע נשא בסיכוני ההפסד של פעילותו בכך שהוא נטל על עצמו את הסיכון שיהיו תקופות שבהן השתכרותו תהיה נמוכה או שלא ישתכר כלל.
בה בעת, צורת התקשרות זו הובילה להגדלת פוטנציאל הרווחים של התובע, משום שהתמורה שקיבל עבור מכירה מוצלחת עלתה על התמורה שהיתה משולמת לעובד שכיר בחברה עבור אותה עסקה.
בית הדין קבע, כי התובע לא הצליח להוכיח שהתקיימו בינו לבין החברה יחסי עובד מעסיק.
בית הדין ציין, כי אמנם קיים פיקוח הדוק ותלות כלכלית בין התובע לחברה אבל יש סממנים המצביעים על היעדר יחסי עבודה.
מנגד, חלק ניכר מהסממנים שיש בהם כדי להצביע שכן התקיימו יחסי עובד מעסיק, התקיימו לאור מאפייני תפקידו של התובע ומסגרת ההתקשרות בין הלקוח של החברה לבין החברה שהעניקה ללקוח שירותי קבלן משנה.
בנוסף, בהיבט של כוונות הצדדים, פסק בית הדין, כי לא מדובר בעובד מוחלש אלא בעובד בעל כוח מיקוח וידע משפטי בתחום דיני העבודה.
היתה לו אפשרות להיות מועסק כעובד שכיר אם רצה בכך אבל הוא העדיף ללכת בדרך זו לאור שיקולי כדאיות ההתקשרות, כפי שהעריך אותה בזמן אמת.
לאור כל זאת פסק בית הדין כי אין צורך לדון בשאלת הוכחת השכר החלופי שהצדדים היו קובעים, אילו היה התובע מועסק כשכיר.
לדברי בית הדין, מכיוון שנדחו התביעות להכיר ביחסי עובד מעסיק, היתה מתחיבת לכאורה, כפועל יוצא, דחיית התביעה כולה.
אלא שלמרות זאת, פסק בית הדין האיזורי לעבודה, כי התובע זכאי לפיצוי לא ממוני. לדברי השופטים, עצם ההתקשרות עם התובע כנותן שירותים משמעה פגיעה בזכויות הגלומות בהכרה במעמד של עובד, שהן זכויות בעלות ערך כלכלי שחלקן אינן ניתנות לכימות.
התובע אמנם לא ביקש מהחברה להיות מועסק כשכיר והעדיף לקחת על עצמו את הסיכון של חודשים בהם לא תהיה לו הכנסה, משום שהעריך שיוכל לגרוף רווחים משמעותיים בחודשים אחרים.
ועדיין, מודל ההתקשרות אפשר לחברה לנהל את פעילות התובע ולהפיק ממנה רווחים כמעט ללא עלות וללא סיכון משמעותי.
יש להניח כי החברה, שהיא בעלת ניסיון וידע רב משל התובע, העריכה ותימחרה את התמורה החוזית שהוסכמה עם התובע באופן שבסיכום כללי היה דומה לעלות המעסיק הכרוכה בהעסקת עובד שכיר.
במסגרת חלוקה זו של הסיכון להפסד והסיכוי לרווח ועל רקע התלות הכלכלית של התובע בחברה, מדובר במקרה גבולי ובהעסקה מקבילה של עובדים שכירים באותו תפקיד.
בית הדין האיזורי לעבודה הוסיף, כי השינויים שחלים בשוק העבודה, לרבות התגברות צורות העסקה לא שגרתיות, מצדיקות את הרחבת ההגנה הניתנת למועסקים השונים ולא צמצומה.
מכיוון שכך, פסק בית הדין האיזורי לעבודה, כי לאור חובת תום הלב בקיום חוזה וכן במשא ומתן לקראת כריתתו, יש לפסוק לתובע פיצוי לא ממוני, בגין נזק לא ממוני בסכום של 50 אלף שקלים, כאשר מתקיימים שלושת התנאים הנדרשים להעניק לתובע סעד שלא התבקש בכתב התביעה.
בנוגע לתביעה נגד הדירקטור פסק בית הדין כי אין מקום להורות על הרמת מסך ההתאגדות והטלת אחריות אישית על הדירקטור, לאור היעדר הכרה ביחסי עובד מעסיק, ומאחר דלא הוכחו התנאים לקיומה של הרמת מסך ההתאגדות.
The post לא הוכרו יחסי עובד מעסיק אבל החברה תשלם 50,000 שקל פיצוי לא ממוני first appeared on HRUS משאבי אנוש.
]]>The post פיצוי של כ-184.24 אלף שקל לעובדת בגלל אפליה לרעה בשכר first appeared on HRUS משאבי אנוש.
]]>בית הדין הטיל על המעסיק לשלם לעובדת הפרשי שכר נוכח אפלייתה בשל מינה מכוח חוק שכר שווה לעובדת ולעובד.
בנוסף ישלם המעסיק לעובדת פיצוי בסכום של 70 אלף שקלים בגין נזק לא-ממוני מכוח חוק זה וחוק שוויון הזדמנויות בעבודה.
כמו כן הטיל בית הדין על המעסיק לשלם לעובדת הפרשי שעות נוספות, הפרשי פדיון חופשה עבור רכיב העמלות והפרשי פנסיה.
פרטי המקרה: העובדת עבדה עבור המעסיק במשך שבע שנים והתפטרה. שכרה שולם לה כשכר גלובלי ועמלות, כל חודש בהתאם ליעדי מכירות.
היא תבעה את המעסיק על הפרשי שכר נוכח אפליה מגדרית, ופיצוי ללא הוכחת נזק בגין הפרת השוויון על רקע מגדרי תוך הפרת חוק שכר שווה לעובדת ולעובד וחוק שוויון הזדמנויות בעבודה, ולזכויות שונות, לרבות פיצויי פיטורים בגין התפטרות בדין מפוטר.
בית הדין האזורי לעבודה קיבל את התביעה בחלקה ופסק כך:
תחילה דן בית הדין בתכליתו של חוק שכר שווה לעובדת ולעובד, שנועד לקדם שוויון ולמנוע אפליה בין המינים בכל הנוגע לשכר או לכל גמול אחר בקשר לעבודה.
שכר היסוד של העובדת היה נמוך משכר יסוד של עובדים שעבדו פחות שנים ממנה, אולם זאת בהשוואה לעובדים שעבדו במחלקה אחרת.
בנוגע לעובדים שעבדו במחלקה שהיא עבדה בה, שכר היסוד של העובדת היה זהה לעובדים בעלי ותק דומה לשלה.
עם זאת, שכרה לא עלה במהלך תקופת העסקתה בניגוד לשכרו של עובד מקביל. כמו כן שכר הבסיס של עובד שהיה לו ותק של שנתיים יותר מהעובדת, היה גבוה מהשכר שהרוויחה העובדת לאורך כל תקופת עבודתה.
בנוסף, קיימת אבחנה בין תפקיד העובדת שעבדה במחלקה מסוימת לבין עובדים במחלקה האחרת.
לא נמצא כי העובדים שעבדו במחלקה האחרת מבצעים עבודה בעלת ערך שווה לעבודתה של התובעת, בשונה מעובדים אחרים שעבדו עמה באותה מחלקה וביצעו את אותה עבודה.
לכן בחן בית הדין את טענות האפליה של התובעת רק מול עמיתיה במחלקה בה היא עבדה. בחינה זו העלתה כי התובעת הרימה את הנטל והוכיחה כי קיים פער בין שכרה לשכר של מספר עובדי המחלקה בה עבדה, שביצעו את את אותה עבודה, באותו מקום עבודה ואצל אותו מעסיק.
כאמור, שכרה לא עלה במהלך תקופת העסקתה בשונה מעובדים אחרים שהיו בעלי ותק נמוך משלה.
בנוסף, המעסיק לא הרים את הנטל להוכיח, כי היו נסיבות כלשהן המצדיקות את פערי השכר.
המעסיק לא הוכיח כי הפרש השכר, ואי העלאת שכרה של העובדת מול עובדים אחרים במעמדה ובוותק שלה, נוצרו על רקע שיקולים עניינים והיו מתחייבים מאופי או ממהות העבודה. מכיוון שכך, פערי השכר מצביעים על אפליית התובעת בשל מינה.
לאור כל זאת פסק בית הדין, כי יש להשוות את שכרה של העובדת לשכר של עובד מקביל, כך שעל המעסיק לשלם לתובעת הפרשי שכר בסכום של 900 שקלים בגין שנתיים וארבעה חודשים.
בנוסף, העובדת זכאית לפיצוי בגין נזק לא ממוני על פי חוק שכר שווה. אשר לפיצוי בגין נזק לא ממוני לפי חוק שוויון הזדמנויות בעבודה, המעסיק לא הוכיח את סיבת הפער בשכר התובעת אל מול עובד מקביל.
המעסיק לא הוכיח כי יש הצדקה לאי העלאת שכר התובעת תקופה כה ארוכה, בשונה מעובדים שעבדו באותו תפקיד, ולא הוכיח כי אין קשר סיבתי בין הפער בשכר ואי העלאת שכרה של התובעת, לבין היותה של התובעת אישה, במיוחד לאור העובדה שלעובדת היה אותו ותק והמעסיק היה שבע רצון מתפקודה.
מכיוון שכך פסק בית הדין כי התובעת הופלתה מחמת מינה, בניגוד לחוק השוויון.
כאמור, בית הדין פסק לאור כל זאת, כי העובדת זכאית לפיצוי בגין נזק לא ממוני בסכום של 70 אלף שקלים.
בנושא התביעה לשעות נוספות, פסק בנוסף פסק בית הדין כי חוק שעות עבודה ומנוחה חל על העסקת העובדת, שכן אין לראות בה כמי שמילאה תפקיד המחייב מידה מיוחדת של אמון אישי או שתנאי עבודתה אינם מאפשרים כל פיקוח.
לדברי בית הדין, העובדת הוכיחה את תביעתה לשעות נוספות אולם לא ניתן להוכיח את היקפן המדויק.
לאור העובדה שלא בוצע כל רישום בנושא השעות הנוספות על ידי העובדת, פסק בית הדין כי יש להפעיל את החזקה בדבר 60 שעות נוספות.
עוד נקבע כי רכיב השעות הנוספות הגלובליות שולם לתובעת בגין עבודה בשעות נוספות אך לא עבור מלוא היקף העבודה בשעות נוספות, כך שהתובעת זכאית לתשלום שעות נוספות בהתאם לחזקה בדבר 60 שעות נוספות, לפי שבוע עבודה של חמישה ימים, בניכוי השעות הנוספות הגלובליות המפורטות בתלושים.
לגבי התביעה בנושא התפטרות בדין מפוטר פסק בית הדין האיזורי לעבודה, כי אין לראות בהתפטרות התובעת כהתפטרות בדין מפוטר והיא אינה זכאית לפיצויי פיטורים.
היא לא שלחה מכתב התראה ממנו עולה כי היא טענה כנגד המעסיק שעליו לשלם לה רכיבים ספציפיים ואם לא כן תתפטר מעבודתה.
במכתב ההתפטרות לא טענה התובעת בדבר הרעה מוחשית בתנאי העבודה או נסיבות אחרות שבהן אין לדרוש ממנה להמשיך בעבודתה, למעט עניין תשלום הפרשי עמלות.
המעסיק שילם את הפרשי העמלות ולמרות זאת העובדת התפטרה.
עוד פסק בית הדין, כי העובדת זכאית להפרשי פדיון חופשה ביחס לרכיב העמלות, וכן להפרשי פנסיה לפי צו ההרחבה הכללי לפנסיה חובה, כאשר יש לראות בעמלות המכירה כחלק משכר היסוד של התובעת, בכפוף להתיישנות.
בסיכומו של דבר פסק בית הדין האיזורי, כי המעסיק ישלם לעובדת סכום כולל כ-184.24 אלף שקלים ובנוסף הוצאות משפט בסכום של 35 אלף שקלים נוספים.
סכומיי הפיצויים והפרשי השכר והזכויות הסוציאליות מתחלקים כך:
1 הפרשי שכר מכוח חוק שכר שווה בסכום כולל של 25,200 אלף שקלים.
2 סכום של 70,000 שקלים כפיצוי בגין נזק לא ממוני.
3 סכום של 69,430.9 שקלים בגין הפרשי תשלום שעות נוספות.
4 סכום של 10,379.74 שקלים בגין פדיון חופשה עבור רכיב העמלות.
5 סכום של 9,229 שקלים בגין הפרשי פנסיה.
6 הוצאות משפט ושכר טרחת עורך דין בסכום של 35 אלף שקלים.
The post פיצוי של כ-184.24 אלף שקל לעובדת בגלל אפליה לרעה בשכר first appeared on HRUS משאבי אנוש.
]]>The post ביה"ד הארצי: מעסיק ישלם כ-67.8 אלף שקל לעובד שלא קיבל את זכויותיו first appeared on HRUS משאבי אנוש.
]]>הפיצוי הכולל בו חויב המעסיק על ידי בית הדין הארצי לעבודה כולל את הסכומים הבאים: סכום של 4,935 בגין דמי הבראה, 1,000 שקלים בגין שי לחג, 500 שקלים בגין סעיף ביגוד המתחייב מהכללים לגבי הענף בו הועסק העובד, סכום של 40 אלף שקל כפיצויים לפי חוק הגנת השכר ופיצוי כחלף הפקדות לפנסיה בסכום של 21.344 אלף שקל.
במסגרת העירעור דרש העובד גם גמול שעות נוספות, אלא שברכיב זה פסק בית הדין כי מאפייני השעות מובילים למסקנה שלא מדובר בשעות עבודה אלא בשעות שהייה בגינן העובד קיבל תשלום הוגן.
כאמור, סכום ה-67,779 שקלים מתווסף לסכומי הפיצויים שהמעסיק חויב לשלם לעובד על ידי בית הדין האיזורי לעבודה, טרם הערעור.
הפיצוי הכולל שבית הדין האיזורי לעבודה חייב את המעסיק לשלם לעובד, מסתכם ב-20.361 אלף שקלים והוא כולל פיצוי בגין פידיון חופשה, הפקדות פנסיוניות, דמי חגים, ושכר עבודה עבור 19 הימים שלפני התפטרותו של העובד.
בנוסף, חייב בית הדין האיזורי את המעסיק לשלם לעובד סכום של 15 אלף שקל כפיצוי על כך שלא נתן הודעה לעובד עם תחילת עבודתו (הודעה לגבי התנאים הסוציאליים שמגיעים לו ולגבי שכרו). בנוסף, הטיל בית הדין האיזורי לעבודה על המעסיק לשלם לעובד הוצאות משפט בסכום של 12 אלף שקלים.
בית הדין הארצי לעבודה קיבל בחלקו ערעור אחד של העובד, דחה ערעור שני, ובמקביל דחה את ערעור המעסיק לגבי הוצאות המשפט, ופסק כך:
לגבי ערעור העובד בנוגע להודעה על תחילת עבודה בנוגע לערך השכר השעתי ומרכיביו:לדברי בית הדין הארצי לעבודה, הוכח, כי המעסיק לא מסר לעובד, ביודעין, הודעה בכתב על תנאי עבודתו, ולא מסר לעובד תלושי שכר לאורך כל תקופת העסקתו.
מכיוון שכך, נטל ההוכחה עבר למעסיק, והוטל עליו להוכיח את קיומה של הסכמה מפורשת וחד משמעית, לפיה נקבע לעובד שכר כולל.
כמו כן פסק בית הדין הארצי לעבודה כי על המעסיק לעמוד ברף ההוכחה הגבוה שנקבע בפסיקה, המחייב הצגת ראיות ברורות ומשכנעות כדי להוכיח הסכמה אחרת.
בית הדין הארצי לעבודה פסק, כי המעסיק לא עמד בנטל שהועבר אליהם להוכיח את רמת הוודאות הנדרשת לקיומה של הסכמה לכך ששכרו השעתי של העובד יכלול תשלום בגין זכויותיו הסוציאליות.
בית הדין הארצי לעבודה פסק כי על המעסיק לפצות את העובד בגין אי העברת תשלומים לקרן פנסיה בתקופת עבודה של 25.61 חודשים.
בנוגע לגמול שעות נוספות, נדחתה טענת העובד. לדברי בית הדין הארצי לעבודה, אין חולק על כך שהחברה הפיקה תועלת משהיית העובד באתר, אך לא די בעצם הפקת תועלת על ידי המעסיק מעצם שהיית העובד במקום העבודה כדי להפוך שעות שהייה לשעות עבודה.
מאפייני השעות מובילים למסקנה כי לא דובר בשעות עבודה. כאשר מדובר בשעות שהייה אין חובה לפי דין לשלם בגינן שכר מינימום או גמול שעות נוספות, והצדדים רשאים להגיע להסדר חוזי באשר לגמול שישולם בגינן, שניתן לבחנו במשקפי תקנת הציבור וחובות תום הלב וההגינות.
במקרה הנוכחי לא הוכח כי ההסדר החוזי חרג מאמות מידה אלה. בנוגע לפיצויים לדוגמה, לאור קביעת בית הדין האיזורי לעבודה, לפיה כלל לא ניתנו לעובד תלושי שכר במהלך התקופה כולה, סכום הפיצוי לדוגמה ברכיב זה הועלה לסכום של 40 אלף שקל.
בנוסף, ישלם המעסיק לעובד הוצאות משפט עבור משפט הערעור בסכום של 8,000 שקלים.
The post ביה"ד הארצי: מעסיק ישלם כ-67.8 אלף שקל לעובד שלא קיבל את זכויותיו first appeared on HRUS משאבי אנוש.
]]>