The post מה דין כספי פיצויים של עובדים בשכר גבוה וכיצד על המעסיק להתייחס לסכומים מעל התקרה בטופס 161 החדש? first appeared on HRUS משאבי אנוש.
]]>לאחר שיסיים המעסיק למלא את חלקו, יעביר את הטופס לעובד, על מנת שימלא גם הוא את החלטותיו בנוגע לכספי הפיצויים שנצברו לו: האם מעוניין למשוך אותם עם או בלי תשלום מס, האם מעוניין לסגור אותם לרצף קצבה ולקבלם בגיל הפרישה כקצבה חודשית, האם מעוניין לדחות בכלל את ההתחשבנות עד לסיום העסקה אצל המעסיק הבא, או האם מעוניין לשלב בין אפשרויות.
אחד השדות אותו נדרש המעסיק למלא בטופס הוא "משכורת חודשית אחרונה של העובד"- מדובר בעצם במשכורת החודשית המלאה האחרונה של העובד לפני הפרישה, מדובר במשכורת המוגדרת כהכנסת עבודה, ואינה כוללת תשלומים שניתנו לעובד לכיסוי הוצאות ולא כולל שווי שימוש ברכב צמוד.
על פי משכורת זו יחושב לעובד הפטור ממס שמגיע לו עבור מענקי הפרישה והפיצויים העומדים לרשותו.
סכום מענק שאותו יכול העובד למשוך בפטור מלא ממס הכנסה יהיה הנמוך מבין:
- משכורת חודשית אחרונה כפול 150% כפול וותק העובד בעבודה,
ולא יותר משכר בגובה 13,310 ₪ כפול הוותק.
- סה"כ מענקי הפרישה והפיצויים העומדים לרשות העובד ומצוינים בחלק 9א' בטופס.
דוגמאות לחישוב הסכום הפטור ממס:
עובד סיום העסקה לאחר 10 שנות עבודה:
- משכורתו החודשית האחרונה של העובד היא 20,000 ₪ לחודש- הפטור ממס יהיה עד סכום של 133,310 ₪ (10 X 13,310 ₪ )
- משכורתו החודשית האחרונה של העובד היא 6,000 ₪ לחודש- הפטור ממס יהיה עד סכום של 90,000 ₪ (10X 150% X 6,000 ₪ )
זקיפת מס לעובד על כספי פיצויים מעל תקרה:
החל משנת 2017, נדרש המעסיק לזקוף לעובד הכנסה על הפקדת כספי פיצויים שעולים על השכר המבוטח או על תקרת שכר של 39,300 ₪ (נכון לשנת 2023).
במילים אחרות: עובד המרוויח שכר הגבוה מ- 39,300 ₪ , ומעסיקו מפקיד עבורו לפיצויים בכל חודש 8.33% משכרו המלא, נאלץ לשלם בכל חודש מס הכנסה על הפקדת המעסיק מעל התקרה שנקבעה :
3,275 ₪ = 39,300 ₪ X8.33% .
בכל חודש בו המעסיק מעביר את ההפקדות לקופת הפנסיה של העובד, עליו לפרט את אותם התשלומים שכבר חוייב העובד בגינם במס, וכך קופת הפנסיה "צובעת" את כספי הפיצויים הללו ככספים שכבר נגבה בעבורם מס מהעובד.
בעת סיום העסקה, נדרש המעסיק לציין בחלק א.10 בטופס 161 החדש- את סכומי הכסף הללו פעם אחת בערכם הנומינלי, ללא הרווחים שצברו הכספים הללו, ופעם שניה בערכם כולל רווחים ליום פרישת העובד מהעבודה, וכן לסמן האם בפועל חוייב העובד במס בחודשי ההפקדה או שלא.
להלן הסעיף הרלוונטי:
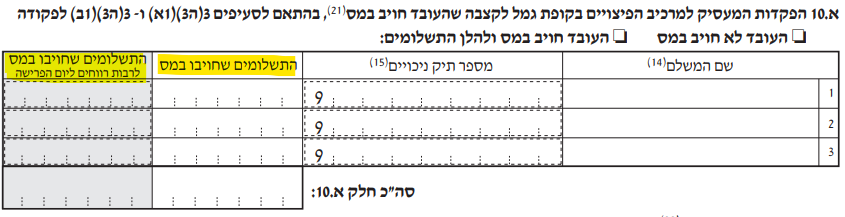
מה דין כספי הפיצויים שהפקיד המעסיק לעובד מעל התקרה?
כספים אלו בעצם פטורים מתשלום מס הכנסה, היות וכבר שילם עליהם העובד מס בעת הפקדתם בכל חודש, ובמידה וירצה למשוך אותם כסכום חד פעמי יצטרך לשלם עבורם מס רק בגין רווח ההון שצברו, מס בגובה 15% מהרווח הנומינלי (רווח ללא ניכוי מדד)
אך במידה ויחליט העובד למשוך כספים אלו כקצבה חודשית, החל מגיל 60 ואילך יהיו הכספים האלו פטורים הן ממס הכנסה והן ממס רווחי הון.
אין ספק, שמעסיקים רבים מוטרדים מהיכולת שלהם לקבל את נתוני הפיצויים שהופקדו לעובדים בשכר גבוה, היות וחברות הביטוח עצמן נכון להיום, לא נדרשו לבצע הפרדת כספים אלו בשוטף לפני ואחרי רווחים.
בכל מקרה את הנתון יאלצו החברות לספק למעסיקים על מנת שיוכלו לעמוד בדרישות החדשות, ולהימנע מעשיית עוול לעובדים בעלי שכר גבוה שעלולים לשלם מס כפול ומיותר.
כספי פיצויים מעל התקרה, מופרדים משאר כספי הפיצויים בטופס, והם לא נלקחים בחשבון לצורך חישוב הפיצויים הפטורים ממס שנגזרים משכרו האחרון כפול שנות וותק העבודה שלו.
אין ספק כי טופס 161 החדש הביא עימו שדות חדשים למילוי ודרך שונה לניהול כל תהליך סיום העסקת עובדים, המעסיקים ואנשי המקצוע כגון סוכני הביטוח ורו"ח- מתכוננים ל1 בנובמבר ונערכים גם באמצעות תוכנות ייעודיות לכך ואף מכשירים את אנשי המקצוע מתאימים על מנת ללוות הן את המעסיקים והן את העובדים.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus.
משגב הנה סוכנות לביטוח פנסיוני , פרט ואלמנטרי, ומשמשת כמנהל הסדרים עם וותק וניסיון של מעל 60 שנה ואלפי לקוחות ומעסיקים מרוצים. אנו מזמינים אתכם ליצור קשר לכל שאלה או בירור בנושא ונשמח לשוחח ולהיפגש אתכם.
The post מה דין כספי פיצויים של עובדים בשכר גבוה וכיצד על המעסיק להתייחס לסכומים מעל התקרה בטופס 161 החדש? first appeared on HRUS משאבי אנוש.
]]>The post פטור ממס על קצבת הפנסיה: החשיבות של קיבוע זכויות first appeared on HRUS משאבי אנוש.
]]>מדובר במידע שנדרש לעובדים לא רק בעת שהם עובדים בפועל, אלא כזה שידרש להם גם בעת הגיעם לגיל פרישה. בנוסף, עובדים צעירים יכולים ליידע את הוריהם וקרובי משפחתם שעומדים לפני פרישה.
עובדים שמגיעים לגיל פרישה צריכים על פי החוק לפנות למס הכנסה לצורך ביצוע תאום מס ולקבל אישור לגבי שיעור המס שיש לנכות מהפנסיה חודשית שלו.
אבל לפני שמבצעים את תיאום המס יש לעבור הליך חד פעמי בשם קיבוע זכויות. בהליך זה קובע מס הכנסה מה יהיה שיעור הפטור ממס שהפורש זכאי לו. אותו דבר אמור לגבי ביצוע פטור ממס בהיוון קצבה.
לדברי יועצי הפנסיה, אם הטופס לקיבוע זכויות לא מולא כהלכה, לפורש יש 90 יום לתקן אותו. אם הטופס לא יתוקן בתוך 90 יום, זו תהיה טעות שתיקבע לכל החיים.
במילים אחרות, כאשר העובד מגיע לגיל הפרישה ומתחיל לקבל פנסיה, הוא זכאי להטבה בדמות פטור ממס הכנסה, שאותה הוא יכול לנצל לטובת מענקי פרישה, משיכת פיצויים, היוון כספי הקצבה או לטובת פטור על קצבת הפנסיה החודשית.
הבחירה של הפורש צריכה להיות בהתאם לדרך שבה הוא יוכל לנצל את הטבות המס בתקופת הפרישה, על ידי קיבוע זכויות.
נושא נוסף שחשוב שעובדים לקראת גיל פרישה יהיו מודעים לו, הוא תיקון 190 לפקודת מס הכנסה.
תיקון זה מסדיר את הבחירה בין הפטור ממס על מענקי פרישה, לבין פטור ממס על 'קצבה מזכה' שזה למעשה החלק של הפנסיה שחייב במס, לבין פטור ממס על היוון אותה קצבה מזכה.
הנקודה אולי הקריטית ביותר היא, שעל כל עובד שמגיע לגיל פרישה לדעת שיש חלון זמן מאוד מוגדר שבמהלכו ניתן לבצע את קיבוע הזכויות ולקבל את הפטור ממס.
עם זאת, לגבי עובדים שפרשו לאחר ה-1 בינואר 2012, ניתן לבצע קיבוע זכויות רטרואקטיבית ולקבל החזרי מס שש שנים אחורה.
אם כן, איך מבצעים את קיבוע הזכויות: ראשית חשוב לדעת שקיבוע הזכויות מתבצע על ידי מילוי טופס 161ד.
פורשים שהגיעו לגיל פרישה לפני ה-1 בינואר 2012 יכולים להגיש בקשה לפטור נוסף מניכוי מס מקצבה מזכה. (בקשה זו יש להגיש באמצעות מילוי טופס 161י).
אבל יש לכך שני תנאים:
1 הפורש מקבל קצבה מזכה יחידה.
2 החל מה-1 בינואר 2012 הוא לא משך כסף ממעסיקים או מקופת גמל, בדרך של היוון קצבה בפטור ממס.
המדינה מעניקה לכל עובד שפורש לגמלאות, הטבות מס בסכום מסויים. ההטבה מחושבת ל-15 שנים, אבל סכום ההטבה תקף גם לגבי השנים שלאחר 15 שנים ממועד הפרישה.
הטבת המס היא למעשה פטור ממס על הקצבה החודשית של הפנסיה, על פיצויי פרישה או על היוון כספי הקצבה אשר נמצאים בקופת הגמל או בקרן הפנסיה.
כדי שפורש יהיה זכאי לקבל סכום (הוני) מקרן הפנסיה, התנאי הוא שיש לו קצבה חודשית של לפחות 4,498 שקלים.
The post פטור ממס על קצבת הפנסיה: החשיבות של קיבוע זכויות first appeared on HRUS משאבי אנוש.
]]>The post לעובדים לפני פרישה מגיע פטור ממס ויש ליידע אותם על הדרכים לקבלו first appeared on HRUS משאבי אנוש.
]]>אמנם מאז חלפו כשנתיים אבל הדברים נכונים גם כעת. עובדים שמגיעים לגיל פרישה צריכים על פי החוק לפנות למס הכנסה לצורך ביצוע תאום מס ולקבל אישור לגבי שיעור המס שיש לנכות מהפנסיה חודשית שלו.
אבל לפני שמבצעים את תיאום המס יש לעבור הליך חד פעמי בשם קיבוע זכויות. בהליך זה קובע מס הכנסה מה יהיה שיעור הפטור ממס שהפורש זכאי לו. אותו דבר אמור לגבי ביצוע פטור ממס בהיוון קצבה.
במילים אחרות, כאשר העובד מגיע לגיל הפרישה ומתחיל לקבל פנסיה, הוא זכאי להטבה בדמות פטור ממס הכנסה, שאותה הוא יכול לנצל לטובת מענקי פרישה, משיכת פיצויים, היוון כספי הקצבה או לטובת פטור על קצבת הפנסיה החודשית.
הוראות המיסוי בעת פרישה נקבעו במטרה לקבוע את הכללים שעל פיהם ישלם הפורש לגמלאות את המס על הכספים שנחסכו לפנסיה כדי שיהיו לו תנאים הדרושים למחייתו.
הבחירה איך לנצל את ההטבות המס בתקופת הפרישה נעשית על ידי קיבוע זכויות.
נושא נוסף שחשוב שעובדים לקראת גיל פרישה יהיו מודעים לו הוא תיקון 190 לפקודת מס הכנסה. תיקון זה מסדיר את הבחירה בין הפטור ממס על מענקי פרישה לבין פטור ממס על 'קצבה מזכה' שזה למעשה החלק הפנסיה שחייב במס, לבין פטור ממס על היוון אותה קצבה מזכה.
הנקודה שהיא אולי הקריטית ביותר שעל כל עובד שמגיע לגיל פרישה לדעת היא, שיש חלון זמן מאוד מוגדר שבמהלכו ניתן לבצע את קיבוע הזכויות ולקבל את הפטור ממס.
עם זאת, לגבי עובדים שפרשו מה-1 בינואר 2012 ואילך, ניתן לבצע קיבוע זכויות רטרואקטיבית ולקבל החזרי מס שש שנים אחורה.
איך מתבצע קיבוע הזכיות: קיבוע הזכויות מתבצע על ידי מילוי טופס 161ד.
מה לגבי פורשים שהגיעו לגיל פרישה לפני 1.1.2012: פורשים אלה יכולים להגיש בקשה לפטור נוסף מניכוי מס מקצבה מזכה.
אבל התנאים במקרה זה הם כאלה: ראשית, שהפורש מקבל קצבה מזכה יחידה. שנית, שהחל מה-1 בינואר 2012 הוא לא משך כסף ממעסיקים או מקופת גמל, בדרך של היוון קצבה בפטור ממס. בקשה זו יש להגיש באמצעות מילוי טופס 161י.
המדינה מעניקה לכל עובד שפורש לגמלאות, הטבות מס המחושבות לפי הסכום שנכון ל-2022 מסתכם ב-810,576 שקלים, לחלק ב-180 (כלומר 4,503 שקלים).
ההטבה מחושבת ל-15 שנים, אבל סכום תקף גם לגבי השנים שלאחר 15 שנים ממועד הפרישה. הטבות אלה אמורות לגדול בשנת 2025 לסכום של יותר ממיליון שקלים.
הטבת המס היא למעשה פטור ממס על הקצבה החודשית של הפנסיה, על פיצויי פרישה או על היוון כספי הקצבה אשר נמצאים בקופת הגמל או בקרן הפנסיה.
כדי שפורש יהיה זכאי לקבל סכום (הוני) מקרן הפנסיה, התנאי הוא שיש לו קצבה חודשית של 4,498 שקלים לפחות.
The post לעובדים לפני פרישה מגיע פטור ממס ויש ליידע אותם על הדרכים לקבלו first appeared on HRUS משאבי אנוש.
]]>