The post איך הפך ביטוח הבריאות לעובדים ובני משפחותיהם מהטבה לכלי אסטרטגי first appeared on HRUS משאבי אנוש.
]]>אם כן, למה ביטוח בריאות הפך למרכיב חשוב כל כך בניהול המשאב האנושי, ולמה יש עדיפות ברורה של ביטוח קבוצתי (על ידי החברה) על פני מצב שבו העובדים מבטחים את עצמם בביטוח בריאות פרטי והחברה מחזירה להם את עלויות הפרמיה.
מתברר כי הענקת כיסוי רפואי מקיף לעובדים ולבני משפחותיהם מייצרת רשת ביטחון יציבה שמשנה לחלוטין את הדינמיקה הארגונית.
ממחקרי בריאות תעסוקתית עולה, כי הטבה זו מספקת תשואה ברורה על ההשקעה, הן לארגון והן להון האנושי שלו.
עבור העובדים ובני משפחותיהם, ביטוח הבריאות הקבוצתי מציע יתרון חסר תקדים בדמות תנאי קבלה מועדפים ובמקרים רבים פטור מלא מהצהרת בריאות (חתמות).
משמעות הדבר היא שעובדים או בני משפחה עם מחלות רקע ומצבים רפואיים קיימים, אשר היו נדחים על הסף בביטוח פרטי, או נדרשים לשלם פרמיות עתק, מתקבלים לכיסוי מלא ומקיף מהיום הראשון.
בנוסף, הכללת המעגל המשפחתי בביטוח הבריאות של מקום העבודה, מעניקה לעובד שקט נפשי עצום ומפחיתה דרמטית את רמות המתח, מה שמוביל לאיזון טוב יותר בין העבודה לחיים אישיים ולתחושת מחויבות עמוקה כלפי הארגון.
מנקודת מבטו של המעסיק, היתרונות מתורגמים ישירות למדדים עסקיים.
ראשית, בסקרי משאבי אנוש גלובליים מובילים, כ-60% מהעובדים ציינו כי חבילה איכותית של הטבות בריאות היא פקטור קריטי בהחלטה האם להישאר בארגון או לבחור במקום עבודה חדש.
עובדה זו הופכת את ביטוח הבריאות הקבוצתי לכלי עוצמתי לשימור וגיוס טלנטים.
שנית, ביטוח הבריאות הקובצתי מצמצם משמעותית את ימי ההיעדרות של העובדים.
גישה מהירה לרפואה פרטית, קיצור תורים לבדיקות אבחנתיות מתקדמות וייעוץ מומחים מהיר, מאפשרים לעובדים לקבל טיפול יעיל ולחזור לשגרת עבודה במהירות.
מעבר לכך, מחקרים מראים כי השקעה בבריאות העובד מביאה לירידה של כ-20% בתופעת ה'נוכחות הנפקדת'.
מדובר במצב שבו העובד נמצא פיזית במשרד, אבל תפוקתו נפגעת קשות בשל כאבים, דאגות בריאותיות או טיפול בבן משפחה חולה.
כאשר משווים מודל זה למודל חלופי שבו החברה מבקשת מהעובדים לרכוש ביטוח פרטי עצמאי ומחזירה להם את עלות הפרמיה, היתרון של הביטוח הקבוצתי המרוכז הופך מובהק עוד יותר.
ראשית, מבחינה כלכלית, כוח המיקוח של הקבוצה מאפשר להשיג פוליסות הזולות ב-30% עד 50% בהשוואה לביטוחים פרטיים בודדים, כך שהחברה מקבלת הרבה יותר ערך עבור אותו תקציב.
שנית, במודל ההחזרים הפרטי, עובדים בעלי היסטוריה רפואית ייאלצו להתמודד עם החרגות קשוחות או דחייה מחברת הביטוח, דבר שמייצר אפליה סמויה ופוגע דווקא במי שזקוק לסיוע.
ולבסוף, מחקרים של חברות ייעוץ סיכונים מובילות, בהן Mercer ו-Willis Towers Watson, מדגישים, כי ביטוח קבוצתי מאפשר לחברות 'לתפור' פוליסות בהתאמה אישית, הכוללות כיסויים יקרים שאינם קיימים בפוליסות מדף סטנדרטיות, לרבות תרופות מחוץ לסל וטכנולוגיות מצילת חיים.
בשורה התחתונה, רכישת ביטוח בריאות קבוצתי מרוכז על ידי החברה, עדיפה על פני מודל ההחזרים בכל מדד: ב-עלות, בהיקף הכיסוי הרפואי, בצמצום הנטל הבירוקרטי על מחלקת השכר, ובשמירה על שוויון והגנה מלאה לכלל עובדי החברה.
The post איך הפך ביטוח הבריאות לעובדים ובני משפחותיהם מהטבה לכלי אסטרטגי first appeared on HRUS משאבי אנוש.
]]>The post 5 דרכים לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל first appeared on HRUS משאבי אנוש.
]]>לכן, כאשר חברה ישראלית רוצה להעסיק עובדים מרוחקים שממוקמים מעבר לים, היא חייבת לקחת בחשבון שברוב המקרים יהיה עליה לבטח אותם בביטוח בריאות.
הצעת ביטוח בריאות לעובדים שעובדים מרחוק ממדינה אחרת מהווה אתגר ייחודי לחברות בכל מדינה, וגם בישראל.
עם זאת, זה אפשרי אם מתייחסים לכך בהיבט אסטרטגי. שילוב של פתרונות גלובליים, ידע מקומי ועמידה בדיני העבודה של כל מדינה בה מועסקים העובדים, מאפשרים לחברות ישראליות להציע ביטוח בריאות לעובדים המרוחקים שלה, ללא קשר למקום שבו הם נמצאים.
גישה זו משפרת את שביעות הרצון והשימור של העובדים על ידי הבטחה שהם מוגנים היטב ומוערכים, גם בזמן עבודה מחו"ל.
להלן 5 דרכים שמאפשרות לחברה ישראלית לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל:
1 שותפות עם ספקי ביטוח בריאות גלובליים:
הגישה הפשוטה ביותר עבור חברה ישראלית היא להציע ביטוח בריאות לעובדים מרוחקים בינלאומיים באמצעות ספק ביטוח בריאות גלובלי.
יש חברות שמציעות תוכניות בריאות מקיפות המכסות עובדים במדינות שונות.
תוכניות אלה מבטיחות שלעובדים תהיה גישה לשירותי בריאות, לא משנה היכן הם מבוססים, כולל גישה לשירותי בריאות מקומיים במדינת המגורים שלהם וטיפול חירום בכל העולם.
2 מינוף פתרונות ביטוח בריאות מקומיים:
במקרים מסוימים, הצעת בריאות דרך ספק מקומי במדינה בה ממוקם העובד יכולה להיות מעשית וחסכונית יותר.
חברות יכולות לשתף פעולה עם מתווכים או ספקי ביטוח מקומיים כדי להבטיח עמידה בתקנות המדינה המארחת ולספק כיסוי העומד בתקני הבריאות המקומיים.
זה מבטיח שהעובדים יקבלו טיפול הולם המתאים לדרישות החוק ולתשתית הבריאות של האזור.
3 הקמת מרכז ניהול הטבות:
חברות גדולות שמעסיקות הרבה עובדים מרוחקים, שחלקם ממוקמים במדינות אחרות, יכולות להקים מרכז לניהול הטבות.
גוף מרכזי כזה יכול לייעל את ניהול ביטוחי הבריאות במדינות השונות. מדובר במערכת שמאפשרת למנהלי משאבי אנוש לנהל פוליסות ביטוח בריאות מגוונות, לעקוב אחר כיסויי העובדים ולוודא שחבילות ההטבות של העובדים מותאמות למיקומם ולצרכים שלהם.
4 מתן תמלוגים או החזר עבור דמי הביטוח:
יש אפשרות להציע לעובדים המרוחקים קצבת ביטוח בריאות או החזר עבור דמי הביטוח שהם משלמים.
בגישה זו, החברה מקצה סכום כסף ספציפי לעובדים לרכישת ביטוח בריאות משלהם בארץ מגוריהם.
שיטה זו מעניקה גמישות לעובדים, ובה בעת מאפשרת לחברה להשאר במסגרת התקציב ולהימנע ממורכבויות אדמיניסטרטיביות הקשורות במתן תוכניות ביטוח בריאות המותאמות לאזורים שונים.
5 לוודא עמידה בדיני העבודה של כל מדינה בה מועסקים העובדים:
אחד השיקולים החשובים ביותר בעת רכישת ביטוח בריאות עבור עובדים הוא הקפדה על עמידה בחוקי ביטוח הבריאות בישראל וגם במדינת מגוריו של העובד.
במדינות רבות, חברות המעסיקות עובדים מרחוק כפופות לחוקי העבודה המקומיים, כולל אלה המסדירים ביטוח בריאות.
מבחינת החברה הישראלית, יש חשיבות מכרעת להתייעצות עם מומחי משפטים ואנשי משאבי אנוש הבקיאים בתקנות, במדינות בהן ממוקמים העובדים המרוחקים כדי הימנע מסיכונים משפטיים ותביעות.
The post 5 דרכים לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל first appeared on HRUS משאבי אנוש.
]]>The post 8 הסיבות העיקריות לכך שלארגון כדאי להשקיע בביטוח נסיעות לחו"ל לעובדים first appeared on HRUS משאבי אנוש.
]]>ביטוח נסיעות לחו"ל הוא הטבה פרואקטיבית הממוקדת בעובד, ונותנת מענה לאתגרים הייחודיים של נסיעות לחו"ל.
הענקת ביטוח נסיעות לחו"ל לעובדים כהטבה, משקפת את המחויבות של החברה לרווחת העובדים, לניהול סיכונים, ולתמיכה כוללת בעובדים בעת שהם נוסעים במסגרת עבודה או לנסיעות פרטיות בחו"ל.
להלן 8 סיבות עיקריות מדוע כדאי לחברות להשקיע בביטוח נסיעות לחו"ל לעובדים:
1 רווחת העובד:
ביטוח נסיעות לחו"ל מעיד על מחויבות הארגון לרווחת העובדים. במקרה של אירועים בלתי צפויים, כגון תאונות, מחלות או מקרי חירום, כיסוי ביטוחי מבטיח שהעובדים יקבלו טיפול ותמיכה רפואיים הדרושים, התורמים לבריאותם ולבטיחותם הכללית.
2 הפחתת סיכון:
נסיעות לחו"ל כרוכות בסיכונים מסוימים שאולי אינם מכוסים על ידי תוכניות ביטוח בריאות סטנדרטיות.
ביטוח נסיעות לחו"ל מסייע בהפחתת סיכונים אלו על ידי מתן כיסוי למקרי חירום רפואיים, ביטולי נסיעות, אובדן מזוודות ואירועים בלתי צפויים אחרים, תוך הפחתת הנטל הכספי על העובדים ועל החברה.
3 גיוס ושימור משופרים:
הצעת ביטוח נסיעות לחו"ל כחלק מחבילת ההטבות יכולה להיות כלי חשוב בבידול הארגון לצרכי גיוס עובדים ושימורם.
זה הופך את החברה לאטרקטיבית יותר לעובדים שנוסעים לעתים קרובות, בין אם לנסיעות עבודה או לחופשות, ותורם לתוכנית תחרותית של הטבות לעובדים.
4 תמיכה עולמית בניידות:
לחברות שיש להן עובדים שצריכים לטוס לעיתים קרובות לחו"ל במסגרת עבודה, ביטוח נסיעות לחו"ל תומך בניידותם בעולם.
ביטוח נסיעות לחו"ל שנרכש עבור העובד על ידי הארגון, מספק רשת ביטחון לעובדים שעוברים במדינות שיש להן מערכות בריאות שונות, ומבטיח שיש להם גישה לטיפול רפואי איכותי לכל מקום שעבודתם לוקחת אותם.
5 שירותי סיוע חירום:
יש פוליסות ביטוח נסיעות לחו"ל שכוללות שירותי סיוע חירום, כגון פינוי רפואי והחזרה. שירותים אלו יכולים להיות חיוניים במצבים בהם עובדים זקוקים לטיפול רפואי מיוחד או זקוקים לסיוע בחזרה הביתה עקב נסיבות בלתי צפויות.
6 צמצום ההפרעות לפעילות העסקית:
במקרה של מצב חירום רפואי או בעיות אחרות הקשורות לנסיעות, ביטוח הנסיעות לחו"ל מסייע להפחית שיבושים בפעילות העסקית.
עובדים יכולים לקבל טיפול רפואי מיידי, והכיסוי הכספי ממזער את ההשפעה על העובד ועל החברה כחד.
7 אפשרויות כיסוי מקיפות:
ניתן להתאים פוליסות ביטוח נסיעות לכלול מגוון אפשרויות כיסוי, מכיסוי רפואי בסיסי ועד תוכניות מקיפות יותר הכוללות הפסקת נסיעה, אובדן כבודה והטבות נוספות. חברות יכולות לבחור תוכניות שמתאימות לצרכי הנסיעות של העובדים שלהן.
8 שקט נפשי:
הצעת ביטוח נסיעות לחו"ל מספקת לעובדים שקט נפשי בנסיעות לעבודה וגם בנסיעות פרטיות. הידיעה שהם מכוסים במקרה של חירום או אירועים בלתי צפויים מאפשרת לעובדים להתמקד באחריות העבודה שלהם ללא לחץ או דאגה מיותרים.
סוכנות הביטוח משגב שהינה סוכנות ביטוח והסדרים פנסיונים בלתי תלויה ועצמאית, מציעה לחברות המרבות לשלוח את עובדיהם לחו"ל, ביטוח נסיעות קבוצתי בכיסויים מורחבים ותנאים מצוינים.
מאתר החברה עולה, כי ניתן לרכוש את הביטוח חצי שנה לפני מועד היציאה ולבטח את העובדים כנגד הוצאות ביטול גבוהות עקב מצב רפואי שמונע מהעובד לטוס.
עוד עולה מאתר החברה, כי רכישת הביטוח נעשית בהתאם לאופי הנסיעה, בין אם הוא נסיעת עבודה או לצורך נופש אתגרי או נופש רגיל, נסיעה למטרות ספורט תחרותי ועוד.
לדברי המומחים של משגב, העלות של ביטוח נסיעות לחו"ל היא נמוכה יחסית, אבל נוסעים שטסים בלי ביטוח נסיעות ויזדקקו לטיפול חירום בחו"ל, עלולים למצוא עצמם מול דרישות תשלום בעשרות אלפי דולרים ואף מאות אלפי דולרים.
עוד עולה מהאתר של משגב, כי פרט לכיסוי הוצאות רפואיות, ניתן להרחיב את הכיסויים בפוליסה שיכללו גם ביטול או קיצור נסיעה מסיבה רפואית, ביטוחי כבודה, היריון, גניבה של מכשיר סלולרי או מחשב נייד, ספורט אתגרי, תאונות אישיות, איתור וחילוץ ועוד.
The post 8 הסיבות העיקריות לכך שלארגון כדאי להשקיע בביטוח נסיעות לחו"ל לעובדים first appeared on HRUS משאבי אנוש.
]]>The post 5 סיבות להעניק הטבת ביטוח בריאות לעובדים ובני משפחתם first appeared on HRUS משאבי אנוש.
]]>הטבות בתחום ביטוחי בריאות יכולות לספק לארגון יתרונות כלכליים משמעותיים לטווח ארוך.
ביטוחי בריאות לעובד ולבי משפחתו, כחלק מביטוח קבוצתי של הארגון, מספקת לעובדים שקט נפשי לגבי בריאות ילדיהם, בני או בנות זוגם ושלהם עצמם.
פרט לכך, כאשר לעובדים יש גישה לשירותי בריאות פרטיים על חשבון המעסיק, הם גם בריאים יותר.
כתוצאה מכך יש פחות היעדרויות מהעבודה, שיעורי התחלופה פוחתים משמעותית, הפרודוקטיביות גוברת וסביבת העבודה הכללית הינה טובה יותר.
כאשר ארגון מציע לעובדים הטבה במות ביטוח רפואי לו ולבני משפחתו, עליו לשקול לכלול בכך כיסויים נוספים כמו למשל ביטוח שיניים וכד'.
בשורה התחתונה, הכללת הטבה של ביטוחי בריאות בחבילת ההטבות לעובדים היא השקעה אסטרטגית ארוכת טווח בנכס היקר ביותר של החברה – המשאב האנושי של הארגון.
הענקת הטבה של ביטוח בריאות משפחתי לעובד מקדמת את רווחת העובדים, תורמת רבות למידת המחוברות שלהם, למידת הנאמנות שלהם לארגון, ומסייעת לארגון במשיכת כישרונות מובילים ובשימורם לאורך זמן.
כתוצאה מכך, הטבה זו תורמת רבות לסביבת עבודה בריאה, פרודוקטיבית ותחרותית יותר.
להלן 5 הסיבות העיקריות לכך שכדאי לארגון לכלול הטבה של ביטוח בריאות לעובדים ובני משפחתם בחבילת ההטבות:
1 למשוך ולשמר טלנטים:
ביטוח בריאות לעובדים ולבני משפחתם מהווה הטבה בעלת עדיפות גבוהה מאוד עבור העובדים.
הענקת הטבות בנושא ביטוח שירותי בריאות יכולה להפוך את החברה לאטרקטיבית ביותר עבור מועמדים ולסייע לארגון במידה משמעותית לשמר את הטלנטים הקיימים שלו.
במילים אחרות, הטבה של ביטוח בריאות לעובדים, בפרט כאשר מדובר בביטוח בריאות לכל משפחתו של העובד, מהווה יתרון תחרותי משמעותי בעת גיוס עובדים, בפרט בענפים שיש בהם ביקוש גבוה לכישרונות.
2 שיפור מורל העובדים ושביעות הרצון שלהם:
עובדים שיש להם ביטוח בריאות כחלק מביטוח הבריאות הקבוצתי של הארגון, חווים שקט נפשי ולחץ כלכלי מופחת.
הידיעה שהם יכולים לגשת לטיפול רפואי פרטי בעת הצורך מגבירה את המורל ואת שביעות הרצון הכללית שלהם בעבודה. עובדים מרוצים נוטים להיות יותר מעורבים, פרודוקטיביים ומחוברים לארגון.
3 שיפור הפרודוקטיביות:
עובדים בריאים הם פרודוקטיביים יותר. כאשר לעובדים יש גישה לטיפול רפואי מונע, הם נוטים פחות להחמיץ ימי עבודה מסיבות של מחלה.
יתרה מכך, התערבות רפואית בזמן, מסייעת גם באבחון וטיפול מוקדם, וכאמור, מפחיתה את היקפי ההיעדרות.
4 שיפור בריאות העובדים:
הטבה של ביטוח שירותי בריאות מעודדת את העובדים לנהל באופן יזום את בריאותם. בדיקות סדירות וטיפול מונע יכולים לזהות בעיות בריאותיות מוקדם, ולהוביל לתוצאות טובות יותר.
גישה פרואקטיבית זו יכולה להפחית את עלויות שירותי הבריאות לטווח ארוך הן עבור העובד והן עבור המעסיק.
5 הגברת נאמנות העובדים:
הצעת הטבות בתחום הבריאות מוכיחה שלחברה אכפת מרווחתם של עובדיה ובני משפחתם. זה מטפח תחושת נאמנות ומחויבות בקרב העובדים.
עובדים נוטים יותר להישאר בחברה שמשקיעה בבריאותם ובעתידם, וזה אף מהווה חסם נטישה.
The post 5 סיבות להעניק הטבת ביטוח בריאות לעובדים ובני משפחתם first appeared on HRUS משאבי אנוש.
]]>The post לא רק שכר: גיוס טלנטים בעזרת 4 הטבות שוות first appeared on HRUS משאבי אנוש.
]]>כאן נכנסות לתמונה ההטבות והתנאים הנלווים שיכולות לבדל ארגונים לטובה.
הטבות ביטוחי בריאות
לפני כשנתיים פרסמה הלשכה לסטטיסטיקה של משרד העבודה האמריקאי כי לכ-70% מהעובדים בארה"ב היו באותה עת הטבות ביטוחי בריאות מהמעסיק.
בארץ לעומת זאת, יש פחות חברות שמעניקות לעובדיהן הטבה של ביטוחי בריאות וביטוחי שיניים, אבל עובדי החברות שכן משלמות פרמיות אלה נהנים מהטבה ששווה כסף רב.
מדובר בסכומים משמעותיים, שבהיעדר ביטוח על ידי הארגון היו המהווים נתח נכבד מהמשכורת. במילים אחרות, הפרמיות המשולמות על ידי המעסיק לביטוחי הבריאות לרווקים ולמשפחות, מהוות הטבה כספית משמעותית ביותר.
הטבות ביטוחים פנסיוניים
ביטוח פנסיוני שדמי הניהול בו נמוכים יחסית והפוליסה כולה מותאמת היטב לצרכי המבוטח מהווה הטבה כספית יקרת ערך.
הטבה זו אמנם לא מקבלת ביטוי בהכנסה השוטפת של המשפחה, או היחיד, אבל יש לכך ערך רב ביותר לגבי עתידו של בעל הפוליסה ומשפחתו. במילים אחרות, השתתפות המעסיק בסכומי הביטוח מהווה הטבה כספית משמעותית וחשובה ביותר.
עובדים ומועמדים צעירים מתקשים להעריך את מלוא המשמעות של תוכנית פנסיה, משום שיעברו כמה עשרות שנים עד שיוכלו לממש את ההטבה.
לכן חשוב מאוד שמנהלי משאבי האנוש יפגישו אותם עם יועצי פנסיה מורשים, שיסבירו להם את מגוון היתרונות שיש בתוכנית שכזאת.
מפגש עם יועץ פנסיוני על חשבון החברה מהווה הטבה בפני עצמה, שהינה שוות ערך לכמה אלפי שקלים.
כדי שתוכנית הפנסיה שהארגון מציע לעובדיו תהיה תחרותית דיה כדי לבוא במקום תוספת שכר, יש להשוות את תוכנית הפנסיה שהארגון שלכם מציע מול תוכניות פנסיה שמציעים ארגונים אחרים.
יתרה מכך, במקרים בהם המעסיק פושט את הרגל או שאינו יכול לשלם משכורות במשך תקופה מסוימת, קופת הפנסיה השייכת לעובד הינה מובטחת ולכן מבטיחה את עתידו של העובד.
זאת ועוד, חשוב מאוד לכלול בביטוח הפנסיוני גם ביטוח לאבדן כושר עבודה. במקרה שהעובד נפגע או חלה, ואינו יכול להגיע לעבודה במשך חודשים ארוכים, הכנסתו (או חלק נכבד ממנה) משולמת על ידי ביטוח אבדן כושר העבודה, והוא לא נותר חסר כל בעת מחלה או פציעה.
הטבות תלויות הון – לא רק בהייטק
הטבה חשובה ביותר היא הטבת האופציות למניות או המניות החסומות. חברות שנסחרות בבורסות, בין אם בבורסה הישראלית או בחו"ל, יכולות להעניק לעובדיהן אופציות למניות, או מניות חסומות.
הטבה זו נהוג לתת בחברות הייטק, אבל גם חברות בתעשיות אחרות יכולות להקצות לעובדיהן אופציות למניות או מניות חסומות.
כל עוד הקצאת האופציות או המניות החסומות מתבצעת על פי כל כללי רשויות המס, מדובר בהטבה כספית משמעותית ביותר, שתחת תנאים מסויימים הינה פטורה ממס.
בחברות פרטיות שאינן נסחרות בבורסות ניתן להעניק לעובדים מניות פאנטום, המחושבות על פי שוויה המוערך של החברה.
הטבת קרן השתלמות
ולבסוף, ארגון שמעניק לעובדיו קרן השתלמות בה הארגון משתתף ב-7.5% והעובד ב-25%, יכול לזכות ליתרון משמעותי, שכן מדובר במעין תוכנית חסכון שהינה בת פידיון לאחר שש שנים. היא שייכת לעובד ונכון לעכשיו מדובר בהכנסה שכל רווחיה פטורים ממס.
The post לא רק שכר: גיוס טלנטים בעזרת 4 הטבות שוות first appeared on HRUS משאבי אנוש.
]]>The post הרפורמה הדרמטית בביטוחי הבריאות נכנסה לתוקפה ב-1 במאי 2023, האם אתם מוכנים? first appeared on HRUS משאבי אנוש.
]]>כך או כך, חלק מהכיסויים קיים גם בקופות החולים וגם בפוליסת הבריאות, והתוצאה כי "כפל ביטוח" , נמצא כי מידי שנה תושבי המדינה מוציאים הוצאה כפולה של כ1.5 מיליארד שקלים – בעבור שירותים שלא ישתמשו בהם. לדוגמא: במידת הצורך בניתוח, יפנה הלקוח לתבוע או את קופת החולים או את חברת הביטוח ולא את שתיהן יחד.
בנוסף על כך שמשולמים סכומי כסף רבים עבור כפל כיסויים, במקרים רבים יתבעו האזרחים את קופת החולים ולא את חברת הביטוח, וכתוצאה מכך הסכומים אותם "מחזירות" חברות הביטוח למבוטחים, נמוך ביחס לסכומים שמחזירות קופות החולים.
כך בעצם על כל 1 ₪ שישלם לקוח לחב' הביטוח יקבל ממנה בחזרה כ- 4 ₪, ואילו מקופות החולים יקבל בחזרה על כל 1 ₪ סכום של כ 7 ₪.
הרפורמות הצפויות בתחום הבריאות:
השינויים הצפויים להיכנס בקרוב לתוקף, נובעים הן מחוזר שפרסם משרד האוצר ונכנסו לתוקפם במאי 2023, והן מצד סעיפים שנכנסו לחוק ההסדרים לשנת 2023 וצפויים להיכנס לתוקפם עד יולי 2023.
עיקרי השינויים -בחוזר משרד האוצר:
הוגדר מבנה קבוע ואחיד ל-3 כיסויים בסיסיים שיהיה חייב אדם לרכוש אותם לפני שיוכל רכוש כיסויים נוספים והרחבות. מדובר בכיסוי: השתלות וטפולים מיוחדים בחו"ל, תרופות שלא בסל, וניתוחים בחו"ל.
שנית, לרכוש כפל ביטוח בעבור כיסויים הקיימים ללקוח, והוגדרה היררכיה אחידה לרכישת כיסויים. ניתן לראות בתרשים כי לקוח שלא רכש קודם כיסוי לניתוחים לא יוכל לרכוש כיסוי לטכנולוגיות מתקדמות ואביזרים רפואיים.
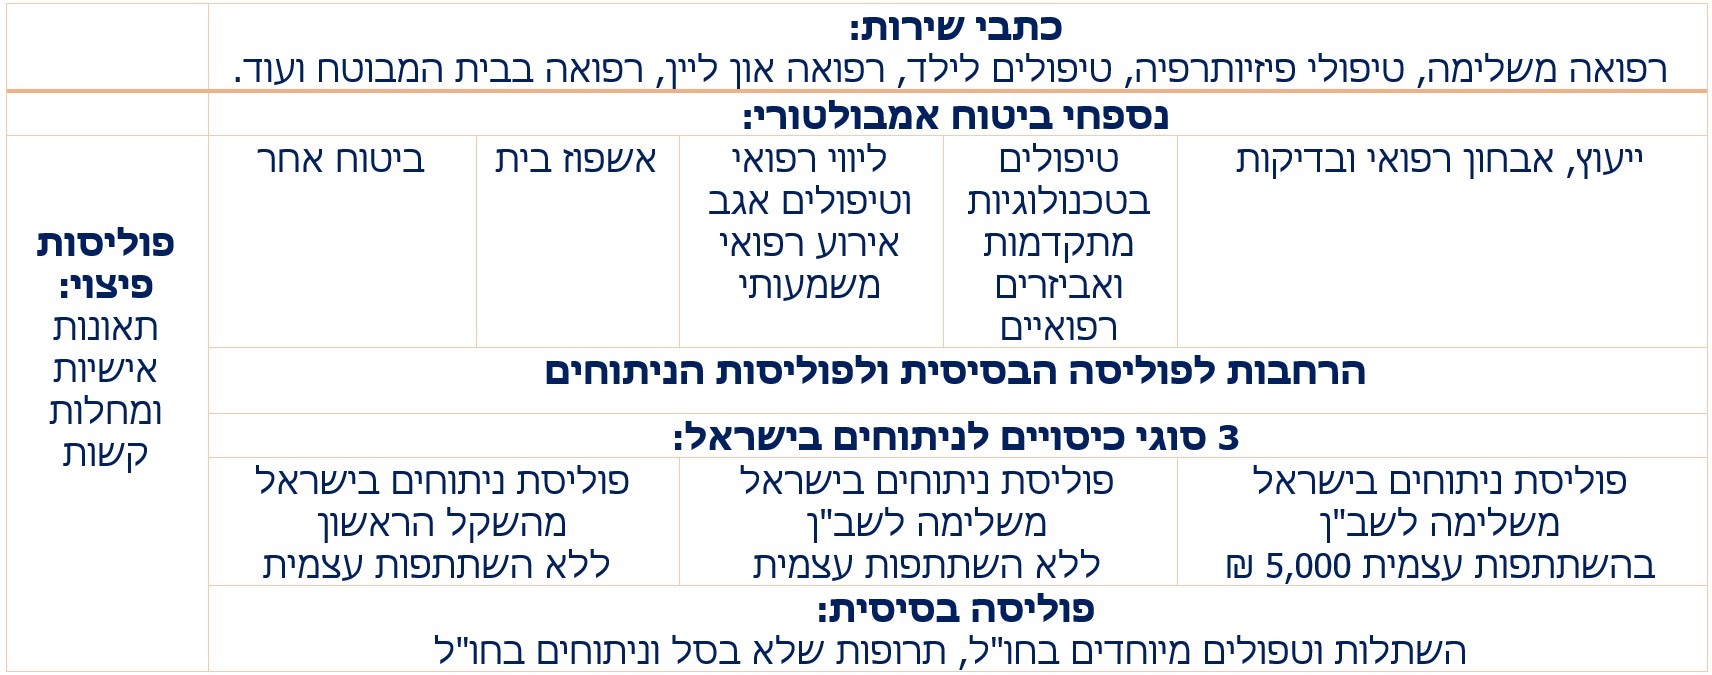
ובמידה וחב' הביטוח נתנה הנחה בפוליסה, תהיה ההנחה תקפה לפחות למשך 10 שנים.
עיקרי השינויים – בחוק ההסדרים:
במקרה שאדם מחזיק גם בפוליסת ניתוחים בחברת ביטוח, וגם בכיסוי משלים שב"ן בקופת החולים – במידה ויזדקק לניתוח יוכל לתבוע אחד משניים:
לתבוע את חב' הביטוח- והחברה תממן את הניתוח במלואו בהתאם לתנאי הפוליסה והכיסויים בה.
לתבוע את קופת החולים- ובמקרה זה הקופה תממן את הניתוח, וחברת הביטוח בה מבוטח הלקוח- תידרש להעביר לקופת החולים תשלום למימון הניתוח, התשלום יבוצע בהתאם לתעריף שקבע משרד הבריאות .
מימון לכיסויים שאינם מכוסים באמצעות קופות החולים כגון: ניתוח בחו"ל, תרופות מחוץ לסל וכל שירות שלא אחר- ימשיכו להירכש ולהיות ממומנים על ידי חברות הביטוח במסגרת ביטוח הבריאות הפרטי.
לרפורמה היבטים חיוביים כגון: צמצום רכישת כפל ביטוח, הוזלת עלויות השב"ן בקופות החולים וחיזוק מערכת הרפואה הציבורית, ומנגד בכירים בענף הביטוח מתריעים כי בעקבות השינויים עלולה להיות פגיעה בפתרונות ייחודיים שמציעים ביטוחי הבריאות הפרטיים כגון: טכנולוגיות מקדמות, אביזרים, זמינות ונגישות גבוהה ביחס לקופות החולים והשב"נים.
כמו כן, עצם חיוב חברות הביטוח לשלם תביעות לניתוחים שביצע הלקוח דרך קופת החולים- יגרום לייקור בעלויות פוליסות הבריאות לציבור, ובנוסף לכך הרפורמה מביאה איתה פגיעה בגמישות הלקוח להחליט אילו כיסויים ירצה לרכוש בפוליסה הבריאות שלו, וללא כל חיוב לרכוש כיסוי בסיסי שהכתיב משרד האוצר.
מעסיקים אשר מחזיקים בביטוח בריאות קולקטיבי לעובדים, הביטוח יכיל את הכיסויים הקיימים בו עד למועד תום ההסכם מול חב' הביטוח, ולאחר מכן סביר כי הרכב הכיסויים ישתנה בהתאם למוצרי החדשים שיהיו קיימים לאחר הרפורמה.
במידה וקיים בארגון שלכם ביטוח בריאות קבוצתי, חשוב להדגיש בפני עובדים המסיימים עבודתם בארגון לשמור ולבצע המשכיות לכיסויי הבריאות באופן פרטי, ובכך לשמור את מבנה הפוליסה הקיימת שאולי לאחר הרפורמה כבר לא יוכל להיות נגיש עבורם לרכישה עצמאית.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus
The post הרפורמה הדרמטית בביטוחי הבריאות נכנסה לתוקפה ב-1 במאי 2023, האם אתם מוכנים? first appeared on HRUS משאבי אנוש.
]]>The post הקשר בין הבנת תלוש המשכורת ומעורבות עובדים first appeared on HRUS משאבי אנוש.
]]>בעוד שמנהלים רבים עשויים לקבל כמובן מאליו כי העובדים שלהם יודעים לקרוא את תלוש המשכורת ומבינים אותו, סקרים שנערכו בארה"ב גילו כי 42% מהמשיבים מצאו את תלוש המשכורת שלהם מבלבל וקשה לקריאה. יש גם חלוקה דורית ברורה בנושא: בעוד שרק 19% מהמשיבים בסקר מעל גיל 55 מצאו את המשכורת שלהם מבלבלת, מספר זה קפץ ל- 45 אחוז! עבור אלפי עובדים בגילאי 18-29.
כאשר ארגונים מחפשים דרכים חדשות לתמיכה במעורבות העובדים, ממצאים אלו מהווים הזדמנות לצוותי משאבי אנוש ושכר. 45% מהעובדים האמריקאים דיווחו גם כי הם ירגישו שהם מעורבים יותר בעבודתם אם המעסיק שלהם יסייע להם להבין טוב יותר את השפעתם של מסים, ניכויים וחסכונות על הרווחים הכוללים שלהם.
להלן 3 הזדמנויות אותן ארגונים יכולים למנף בתחום המשכורת כדי להגדיל את מעורבות העובדים:
תהליך קליטת עובד חדש
בעוד כל תהליך השכר החדש יכול להיות מכריע, הוא מייצג את ההזדמנות הראשונה של עובדים חדשים לראות מה תהיה בדיוק המשכורת שלהם וכיצד ניכוי מס והפרשות יכולים להשפיע על הרווח הכולל שלהם.
לדוגמה, הטבות רבות בתחום הבריאות ואיכות החיים, כמו גם חסכונות פרישה, הם ניכויים לפני מס. ניצול מלא של תכניות אלו יפחיתו את גובה המס על השכר.לאחר ניכוי המסים, המשכורת משתנה באופן משמעותי.
חשוב בתהליך קליטת עובדים חדשים, לעבור איתם על כל הנושאים הללו בתלוש השכר ולהסביר להם על כל ההורדות, כדי שלא יופתעו בהמשך.
ספר עובדים
כשעובד חדש מגיע לחברה הוא נמצא בסוג של "מערבולת" ואולי הוא לא זוכר את הבחירות שהוא עשה בתהליך הגיוס או את המידע ששותף איתו בשבוע הראשון. מסיבה זו, ספר עובדים או מדריך עובדים אשר רוב הארגונים מנפיקים לכל עובד בפורמט מודפס או דיגיטלי – יכול לשמש משאב נהדר נוסף להבנת תלוש המשכורת.
הספר יכול לכלול גם משאבים חינוכיים כגון: הסבר מקיף על התלוש, ההבדל בין ברוטו, נטו, מסים, ניכויים וכד'. וכן את ראשי תיבות השונים המצוינים בתלוש, כדי שהעובד יוכל להתמודד ביתר קלות עם כל המידע. פרק המשכורת בספר יכול לעזור לעובדים חדשים להבין מהו המידע המוצג בכל סעיף בתלוש. גיליונות עבודה אינפורמטיביים משותפים יכולים להיכלל גם כן במדריך.
אתר אינטרנט פנימי
אתר אינטראנט של החברה יספק גמישות רבה אף יותר מאשר המדריך כדי ללמד את העובדים על תלוש המשכורת שלהם. באתר אינטרא-נט, ארגונים יכולים לספק כלים לשירות עצמי כגון מחשבוני משכורת מקוונים, המאפשרים להזין שינויים צפויים במצב המס או הטבות ולראות את ההשפעה הצפויה על השכר נטו. זה יכול לשמש כמקור מרכזי עבור כל המשכורות וכל המשאבים המשותפים שיהיה נגיש לעובדים.
אתר אינטראנט יכול גם לכלול פורטל מאובטח המאפשר לעובדים שירות עצמי כדי לעדכן את כתובתם, מצב המס שלהם ושינויי ניכוי חדשים. בנוסף להעצמת העובדים בשקיפות, אמון ושליטה על האופן שבו נערך מידע זה, היא גם מבטלת את הצורך במשאבי אנוש או משכורות לבצע שינויים אלה באופן ידני, ומשחררת אותם כדי להתמקד ביוזמות אסטרטגיות גדולות יותר.
The post הקשר בין הבנת תלוש המשכורת ומעורבות עובדים first appeared on HRUS משאבי אנוש.
]]>The post רוצים להשיג לעובדים שלכם ביטוח בריאות? first appeared on HRUS משאבי אנוש.
]]>חשוב לציין כי הביטוחים הרפואיים האלו הפכו גם להיות שירות שחברות ענק גדולות מציעות לעובדים בהם. למעשה החברה מנהלת מו"מ עם סוכנות ביטוח גדולה ומשיגה לעובדים שלה ביטוח בריאות בתנאים טובים יותר מאלו שהעובדים היו מקבלים לו היו ניגשים לבדם אל חברת הביטוח.
מבחינה זו החברות הגדולות במשק מנצלות את גודלן ואת כמות העובדים שניגשת דרכן אל חברת הביטוח וזאת לרווחת עובדיהן. מעבר לחברות הענק גם חברות בינוניות וקטנות פועלות בתחום להשיג לעובדיהן ביטוחי בריאות בתנאים הכי טובים שהן יכולות להשיג למרות שכאן מדובר בתנאים פחות טובים מאלו שמשיגות חברות הענק.

מי שעוסקת רבות גם בתחום ביטוחי הבריאות ומנהלת משאים ומתנים עם חברות הביטוח השונות עבור הלקוחות שלה זו סוכנות הביטוח משגב. מנכ"ל החברה ששון מנה מסביר כי משום שמשגב הנה סוכנות עצמאית שאינה בבעלות של חברת ביטוח גדולה הרי שלמשגב אין שום אינטרס נסתר לסייע לחברת ביטוח גדולה ולהפנות את המבוטחים דרכה דווקא לחברה זו גם אם התנאים שזו תיתן לעובדים פחות טובים מהתנאים שתיתן חברת ביטוח אחרת. בהקשר לכך הוא מציין כי החברה מנהלת עבור העובדים פעילות משמעותית מול חברות הביטוח השונות ומשיגה להם פוליסות ביטוח רחבות שהם לא היו משיגים באופן עצמאי.
בשיחה עימו מסביר ששון כי "בתחום ביטוחי הבריאות, אנחנו במשגב יודעים לנהל מכרזים מול הגורמים הכי גדולים במשק. אנחנו אגב שוכרים לשם כך יועצים חיצוניים שמנהלים את המכרזים ומכריעים איזו חברה מציעה את התנאים הכי טובים עבור העובדים שאנו מייצגים. הסיבה שאנחנו במיוחד שוכרים יועצים חיצוניים היא כדי שלא ניתפס כלל כמוטים לטובת חברה כזו או אחרת".
בנוגע להטיה אפשרית אחרת מסביר מנכ"ל משגב כי "צריך לדעת שבמקרה של תביעה נגד החברה המבטחת, סוכנים רבים נמצאים למעשה בניגוד עניינים של ממש. הסיבה היא שהם בבעלותה של החברה אותה תובע המבוטח שלהם. כלומר הסוכנות הרי הפנתה את המבוטח אל חברת הביטוח שהיא בעלי הסוכנות וכך קורה שבעת תביעה של המבוטח, הסוכן, שאמור לייצג את התובע, מצוי ממש בניגוד עניינים כי הוא גם מייצג בסופו של דבר את החברה שנתבעת. כאן לנו ממש אין את הבעיה הזו כי אנו חברה שאינה בבעלות של שום סוכנות ביטוח גדולה. לכן אנו נייצג את הלקוח בצורה הכי טובה האפשרית כדי שהוא ימצא הכי טוב את הזכויות שלו".
ששון מנה מציין עוד כי מעבר לעצם ההגעה לתנאים הכי טובים עבור המבוטחים דרכה נותנת משגב למבוטחיה בתחום הבריאות שירות 24 שעות ביממה. "בביטוח בריאות יש מצבים שמבוטח זקוק לניתוח באופן מידי לכן אנחנו זמינים עבור הלקוחות שלנו וקשובים לפניות שלהם סביב השעון 24 שעות ביממה".
מעבר לזמינות המוחלטת עבור המבוטחים מסביר ששון מנה את היתרונות שיש לישראלים שמבוטחים דרך החברה בה הם עובדים וכן הוא מפרט את סוגי הכיסויים הביטוחיים השונים שמשגב משיגה לחברות לפי גודלן השונה.
"כדי להסביר מה היתרון של גודל אציין למשל כי לקוח פרטי של חברת ביטוח שייפגע בברך שלו ויצטרך ניתוח כדי לשקם את הרגל ייענה הרבה פעמים על ידי החברה שמבטחת אותו כי ניתוח מסוג זה הוחרג מביטוח הבריאות שלו והיא לא מכסה עבורו ניתוח כזה. אולם אם חברה של אלף עובדים תגיע אלינו וננהל עבורה מו"מ להשגת ביטוח בריאות נוכל להשיג עבור העובדים כיסוי ביטוחי רחב יותר שכן יכלול את הניתוח הזה. מבחינה זו אנחנו ממנפים את כמות העובדים הגדולה להשיג להם תנאים הרבה יותר טובים ממה שהם היו משיגים כלקוחות פרטיים. אגב את התנאים האלו אנחנו משיגים אפילו אם המעסיק לא מוסיף מכיסו עוד כמה שקלים כדי להרחיב את הכיסוי הביטוחי שנותנת חברת הביטוח לעובדים. כמובן אם המעסיק גם מוסיף מכיסו עוד כמה שקלים על מה שהעובדים משלמים אז בכלל זה טוב וניתן להשיג תנאים עוד יותר מיטביים לעובדים בחברה".
מעבר להישגים שיודעת משגב להשיג עבור חברות של אלף עובדים ויותר מציין מנכ"ל משגב כי החברה יודעת להשיג תנאים טובים בתחום הביטוח גם לחברות קטנות שיש בהם פחות ממאה עובדים.
לדבריו "בחברות גדולות של יותר ממאה עובדים, חברה מעל מאה עובדים נחשבת לחברה גדולה, אנו בחברת משגב משיגים להם ביטוח קולקטיבי שכולל כיסוי ביטוחי משמעותי. אבל אנחנו יודעים לתת שירות גם לחברה של 50 עובדים וגם לחברה זו להשיג ביטוח טוב. כאן יהיה מדובר בסוג של הסדר שנקרא הסדר מפעלי שבמסגרתו נשיג לחברה ובמילא לעובדים שלה, אחרי שננהל עבורה משא ומתן, הנחה בתשלום על הביטוח וכן נשיג גם הקלות בחיתום של ההצטרפות אל ביטוח הבריאות. אגב לא פעם אנחנו מנהלים משא ומתן לחברה כזו ומשיגים לה תנאים טובים כמעט כמו התנאים שאנחנו משיגים לחברות גדולות ממאה עובדים. לכן בשורה התחתונה אם למעסיק קטן גם חשובים העובדים שהוא מעסיק הרי שהוא לא ייתן להם לנהל את המו"מ מול חברת הביטוח באופן פרטי אלא הוא יפנה אלינו ואנחנו ננהל עבורו את התהליך הזה".
מעבר לביטוח הבריאות הכללי שניתן לעובדים על ידי המעסיק יודעת חברת משגב גם לתת ביטוחי בריאות פרטיים לאירועים חד פעמיים שנדרשים לא פעם על ידי המעסיקים.
"בית חולים אחד ארגן פעילות לעובדים שלו מחוץ לשטח בית החולים. במסגרת הארגון הזה רצה בית החולים ביטוח בריאות שיגן על העובדים עבור הפעילות הנקודתית הזו ואנחנו ידענו להשיג עבור בית החולים ביטוח מתאים בדיוק לצורך זה. במקרה אחר בית חולים שלח מספר רופאים שלו לפעילות התנדבותית באפריקה. גם כאן רצה בית החולים ביטוח בריאות שיכסה את התנאים השונים שעלולים הרופאים שלו לפגוש והשגנו לו ביטוח כזה. באופן דומה יש גם מעסיקים שרוצים ביטוח מהסוג הזה עבור יום ספורט שהם מארגנים לעובדים שלהם או שמדובר בחופשה קולקטיבית של העובדים ברחבי הארץ. בכל המקרים האלו אנחנו יודעים לארגן את הביטוח הכי טוב עבור המעסיק ועבור העובדים שלו" מציין מנכ"ל משגב, שמסכם ומציין כי "העובדה שאנחנו סוכנות בינונית, שפועלת לא רק בתחום הפנסיה אלא גם בתחום הביטוח, מאפשרת לנו גם בתחום ביטוחי הבריאות לנהל מו"מ רחב אל מול רוב סוכנויות הביטוח השונות וזאת מבלי להפנות את המבוטחים שלנו דווקא אל סוכנות מסויימת כפי שינהגו סוכנים שהם בבעלות חברת הביטוח הגדולה. כמו כן הגודל שלנו הוא יתרון אל מול סוכנים קטנים כי סוכן קטן יתקשה לנהל משא ומתן מול כל החברות אלא הוא יתרכז רק בשתי חברות ויעבוד רק מולם ומהם הוא ישיג את הביטוחים ללקוחות שלו, לעומת זאת משגב תנהל מו"מ רחב מול חברת הביטוח ותשיג בדרך כלל תנאים טובים משמעותית ממה שיצליח להביא סוכן עצמאי קטן".
The post רוצים להשיג לעובדים שלכם ביטוח בריאות? first appeared on HRUS משאבי אנוש.
]]>The post ביטוח אבדן כושר עבודה: איך מבטחים את העובדים מפני נכות first appeared on HRUS משאבי אנוש.
]]>יצויין, כי חיסכון בקופות גמל אינו כולל כיסוי ביטוחי כלל, כלומר אינו מבטח את העובד מפני אובדן כושר עבודה או מוות.
אם כן, איך המעסיק יכול לבטח את העובד בביטוח נגד אבדן כושר עבודה: מתוך הסכום החודשי המופרש לביטוח הפנסיוני מוקדש סכום מסוים לצורך ביטוח העובד במקרה של נכות (אובדן כושר העבודה). גובה הסכום משתנה בהתאם למסלול שבוחר העובד.
הביטוחים הפנסיוניים מציעים מסלולים שונים שבהם ניתן משקל שונה לרכיב אבדן כושר העבודה, ביחס לרכיב החיסכון או לרכיב ביטוח השאירים, והמבוטח רשאי לבחור את המסלול המתאים ביותר לצרכיו.
עוד נציין, כי למעסיק אסור להתערב בהחלטת העובד לגבי המסלול אותו הוא בוחר לניהול כספי החיסכון הפנסיוני.
כלומר לעובד יש זכות לבחור במסלול ביטוח פנסיוני שלא כולל ביטוח אבדן כושר עבודה, אלא שבמקרה כזה העובד לא יהיה זכאי לקבל סכום כלשהו במקרה של נכות.
במקרים בהם העובד אינו מעוניין שהביטוח הפנסיוני שלו יכלול ביטוח מפני אבדן כושר עבודה, כדאי שהמעסיק יחתים את העובד על מסמך לפיו העובד מודע לכך שאם יקרה לו מקרה שבעקבותיו הוא יאבד את כושר העבודה שלו, הוא אינו מבוטח ומתחייב שלא לתבוע את המעסיק.
בקרנות הפנסיה כולל הביטוח גם מקרים שבהם נגרם אובדן כושר עבודה כתוצאה ממחלה שהיתה קיימת וידועה גם לפני שהעובד הצטרף לקרן הפנסיה. עם זאת, כיסוי זה נכנס לתוקף רק לאחר חמש שנים מיום ההצטרפות לקרן הפנסיה.
בביטוחי מנהלים החיסכון הפנסיוני אינו מבטח בדרך כלל את החוסכים מפני אירועים הקשורים במחלות קיימות.
עם זאת, המבוטח וחברת הביטוח יכולים להסכים כי הביטוח יכסה גם מחלות קיימות, אולם במקרה כזה הפרמיה החודשית שישלם המבוטח תהיה גבוהה יותר.
ביטוח אובדן כושר העבודה במסגרת קרן פנסיה מגן בדרך כלל רק מפני אובדן מוחלט של כושר עבודה לעבוד בכל מקצוע שהוא המתאים לכישוריו.
משמעות הדבר היא שאם בעתיד יאבד המבוטח את יכולתו לעבוד במקצוע הספציפי שבו הוא עוסק אך יוכל לעסוק במקצוע אחר, הוא לא יהיה זכאי לקבל קצבת אובדן כושר עבודה.
הביטוח מפני אובדן כושר עבודה במסגרת ביטוח מנהלים מכסה בדרך כלל גם אובדן כושר לעבוד במקצוע הספציפי של המבוטח.
כלומר, די בכך שהמבוטח לא יכול עוד לעבוד במקצוע הספציפי שבו עבד, על מנת שיהיה זכאי לקבל קצבת אובדן כושר עבודה, אף אם יש ביכולתו לעסוק בעבודה אחרת.
עובד שחוסך בביטוח מנהלים רשאי להצטרף למסלול חיסכון פנסיוני שאינו מכיל רכיב ביטוח מפני נכות. במקרה כזה אם תיגרם לו נכות, הוא לא יהיה זכאי לקצבה לא מחברת הביטוח ולא מהמעסיק.
The post ביטוח אבדן כושר עבודה: איך מבטחים את העובדים מפני נכות first appeared on HRUS משאבי אנוש.
]]>The post למה כדאי להוסיף שירותי טלרפואה לסל ביטוחי הבריאות של העובד first appeared on HRUS משאבי אנוש.
]]>את ההטבה הזאת ניתן לשדרג משמעותית בעזרת שירותי טלרפואה (רפואה מרחוק), הכוללים לא רק שיחה עם רופא מקצועי, אלא אף שליחת בדיקות שנעשות על ידי המטופל בביתו. הבדיקות נשלחות אל הרופא בזמן אמת, באמצעות הטלפון הסלולרי.
אין ספק שמגיפת הקורונה היתה קטליזטור משמעותי להאצת השימוש ברפואה מרחוק, אבל היא לא הבעיה הרפואית היחידה שעובדים מתמודדים איתה.
יש צרות בריאותיות גדולות לא פחות, ובראשן בעיות לב וכלי דם, לרבות הצורך במעקב תמידי ולעיתים אף הצורך בנקיטת צעדים מהירים, ומחלות רבות אחרות.
העובדה שהקורונה התפשטה במהירות גדולה כל כך, ובהיקפים כל כך חסרי תקדים, יחד עם השפעתה ההרסנית על עולם העסקים בכל קצוות תבל, הן אלה שהאיצו את אימוץ שירותי הרפואה מרחוק, בין השאר גם על ידי ארגונים.
המשמעות נכון לעכשיו היא, ששירותי טיפול רפואי וירטואליים יכולים להפוך לחלק חיוני ומאוד אטרקטיבי בחבילת ההטבות שעובדים מקבלים מהמעסיק, בין אם במסגרת ביטוחי הבריאות שלהם או כתוספת להם.
המשמעות של הענקת שירותי טלרפואה לעובדים היא שהם יוכלו לתקשר עם רופאים מקצועיים וצוותים רפואיים אחרים, בווידאו או בטלפון.
לדוגמה, עובד שיש לו פגם מסוים בלב, יוכל להיות מנוי על שירות אקג מרחוק, כאשר המכשיר שנמצא בביתו משדר את תוצאות הבדיקה בזמן אמת לצוות רפואי שנמצא במוקד, והצוות יכול לשלוח אליו אמבולנס במקרה הצורך והפניה למיון.
שירותי טלרפואה שמתבצעים כהלכה יכולים לספק לעובד חסכון ניכר בהוצאות על שירותי רפואה ולהגביר משמעותית את שביעות הרצון של עובדים. זה יכול להיות שימושי גם בשימור עובדים ובתהליך גיוס עובדים.
היתרון המרכזי והבולט ביותר שיש לביטוח רפואי קבוצתי לעובדים הכולל שירותי טלרפואה הוא שמירה על בריאות העובדים ובני משפחתם.
הטבה זו צריכה להימנות עם ההטבות הנמצאות בראש סדר העדיפויות של המעסיק, שכן עובד שהוא או בני משפחתו נקלעים לבעיה רפואית, במקרים רבים הם ניצבים חסרי אונים מול המערכת.
ביטוחי בריאות הכוללים שירותי טלרפואה מספקים להם מענה מהיר, יעיל וחיוני לשמירה על בריאותם.
יתרה מכך, שירותי הטלרפואה לכשעצמם יכולים לחסוך לעובדים המתנה בחדרי המתנה עמוסים תוך סכנת הדבקות בקורונה.
ממחקר שנערך לאחרונה בארה"ב עולה, כי קרוב ל-50 אחוזים מהעובדים שהם הורים אמרו כי רמת הלחץ בחייהם עלתה משמעותית בהשוואה למצב שהיה לפני פרוץ הקורונה.
יש לציין, כי שירותי טלרפואה שכוללים תמיכה פסיכולוגית יכולים לסייע רבות לשמירה על רווחתם הנפשית של העובדים ויכולתם לתפקד בעבודה.
יתרון חשוב נוסף שיש להטבת שירותי הטלרפואה טמון בכך ששירותים אלה חוסכים למעסיק עלויות רבות.
הסיבה לכך היא שללא שירותי טלרפואה, העובדים נאלצים, בשעת הצורך, לפנות בדחיפות לחדר המיון, או לטיפולים דחופים אחרים, גם במצבים שבסופו של דבר מתברר שהם אינם מקרי חירום.
במקום להזמין לעובד אמבולנס ולגרום לו לבזבז לפעמים יום שלם בחדר מיון, הוא יכול ליצור קשר עם רופא מקצועי מביתו או מהמשרד במהלך יום העבודה, להעביר לו בתקשורת סלולרית בדיקות מסויימות שנעשות על המקום (כחלק משירותי הטלרפואה), וכל זאת, ללא עלות נוספת לעובד או עלות סמלית.
The post למה כדאי להוסיף שירותי טלרפואה לסל ביטוחי הבריאות של העובד first appeared on HRUS משאבי אנוש.
]]>