The post ניהול לחץ בעולם העבודה החדש: תובנות מפי ד"ר אדיטי נרורקר first appeared on HRUS משאבי אנוש.
]]>תובנות מרכזיות של ד"ר אדיטי נרורקר:
החשיבות של מניעת שחיקה מוקדמת: ד"ר נרורקר מדגישה שהמניעה היא המפתח לניהול לחץ. פעמים רבות, אנשים לא מבחינים בסימנים הראשוניים של שחיקה עד שהם כבר עמוק בתוך המשבר. על ידי תשומת לב לסימנים מוקדמים כמו: עייפות כרונית, חוסר מוטיבציה, או ירידה בריכוז, ניתן לנקוט צעדים מניעתיים שימנעו את התדרדרות המצב.
" השפעת המדיה והסביבה הדיגיטלית: הנגישות הבלתי מוגבלת למידע בעידן הדיגיטלי, ובפרט החשיפה התכופה לתכנים גרפיים, מעלה את הסיכון לפתח תסמינים של PTSD ולחץ כרוני, כך טוענת ד"ר נרורקר. לדבריה, הצריכה המוגברת של מידע, במיוחד מידע שלילי, עלולה להשפיע לרעה על בריאותנו הנפשית. היא מציעה ליצור 'גבולות דיגיטליים' שיעזרו לנו להגביל את החשיפה למידע המזיק ולהפחית את רמות הלחץ.
לחץ ותגובה גופנית: המוח מגיב ללחץ באמצעות הפעלת המערכת הסימפתטית, שהיא חלק ממערכת העצבים האחראית על תגובת "הילחם או ברח". בזמן לחץ, האמיגדלה (חלק במוח שאחראי על תגובות פחד) נכנסת לפעולה ומדכאת את פעולתו של קליפת המוח הקדם-מצחית, האחראי על חשיבה רציונלית. כדי להתמודד עם הלחץ בצורה מיטבית, יש לנסות קודם כל להכיר את מערכת ההפעלה שלנו ואז לעבוד על מעבר ממצב של תגובת הילחם או ברח למצב של רוגע ושלווה.
הרגלים קטנים עם השפעה גדולה: ד"ר נרורקר ממליצה על ביצוע שינויים קטנים אך משמעותיים בחיי היומיום כדי להפחית לחץ. מדובר בפעולות פשוטות כמו: נשימות עמוקות, פעילות גופנית סדירה, והקפדה על שינה מספקת ואיכותית. פעולות אלו יכולות לשנות את תגובת הגוף ללחץ ולשפר את תחושת הרווחה הכללית.
כוחו של חיבור חברתי: חיבור חברתי ותמיכה מהסביבה הקרובה הם גורמים קריטיים בניהול לחץ. ד"ר נרורקר מציינת כי תמיכה רגשית מחברים, קרובים ובני משפחה יכולה להקל על ההתמודדות עם מצבי לחץ ולחזק את החוסן הנפשי. היא ממליצה להקדיש זמן לשמירה על קשרים אישיים ולהשתתף במפגשים ופעילויות חברתיות.
5 דרכים להתמודד עם לחץ על פי ד"ר אדיטי נרורקר:
יצירת גבולות דיגיטליים: צמצום הזמן המוקדש לצפייה בחדשות או בגלילה ברשתות חברתיות, במיוחד כשמדובר בתכנים שליליים. הקדיש/י זמן לפעילויות שאינן כוללות מסכים, כמו: קריאה, טיולים, ספורט, שמיעת מוסיקה, או שיחות פנים-אל-פנים עם אנשים קרובים.
תרגול נשימות עמוקות: הקדש/י כמה דקות בכל יום לתרגול נשימות עמוקות ואיטיות. זה יכול לעזור להרגיע את מערכת העצבים ולהפחית את תגובת הגוף ללחץ.
פעילות גופנית סדירה: גם פעילות גופנית קלה, כמו הליכה או יוגה, יכולה לשחרר אנדורפינים ולשפר את מצב הרוח. דאג/י להקדיש לפחות 30 דקות ביום לפעילות גופנית.
שיפור איכות השינה: הקפד/י על שגרה קבועה של שינה והימנע/י מחשיפה לאור כחול (ממסכים) כשעה לפני השינה. איכות השינה משפיעה באופן ישיר על היכולת להתמודד בצורה יעילה עם לחץ.
חיזוק חיבורים חברתיים: הקפד/י לשמור על קשרים עם אנשים קרובים והשתתף/י בפעילויות חברתיות. תמיכה רגשית מהסביבה יכולה להיות כלי עוצמתי בהתמודדות עם לחץ.
ד"ר נרורקר מאמינה כי באמצעות שינוי הרגלים קטנים ויומיומיים, ניתן לשפר באופן משמעותי את ההתמודדות עם לחץ ולמנוע שחיקה. תובנות אלו מציעות גישה מקיפה ואפקטיבית לניהול לחץ בעידן המודרני, ומזמינות אותנו לקחת שליטה על הבריאות הנפשית שלנו. מה את/ה מתכוון/ת לאמץ כבר היום?
The post ניהול לחץ בעולם העבודה החדש: תובנות מפי ד"ר אדיטי נרורקר first appeared on HRUS משאבי אנוש.
]]>The post 5 דרכים לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל first appeared on HRUS משאבי אנוש.
]]>לכן, כאשר חברה ישראלית רוצה להעסיק עובדים מרוחקים שממוקמים מעבר לים, היא חייבת לקחת בחשבון שברוב המקרים יהיה עליה לבטח אותם בביטוח בריאות.
הצעת ביטוח בריאות לעובדים שעובדים מרחוק ממדינה אחרת מהווה אתגר ייחודי לחברות בכל מדינה, וגם בישראל.
עם זאת, זה אפשרי אם מתייחסים לכך בהיבט אסטרטגי. שילוב של פתרונות גלובליים, ידע מקומי ועמידה בדיני העבודה של כל מדינה בה מועסקים העובדים, מאפשרים לחברות ישראליות להציע ביטוח בריאות לעובדים המרוחקים שלה, ללא קשר למקום שבו הם נמצאים.
גישה זו משפרת את שביעות הרצון והשימור של העובדים על ידי הבטחה שהם מוגנים היטב ומוערכים, גם בזמן עבודה מחו"ל.
להלן 5 דרכים שמאפשרות לחברה ישראלית לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל:
1 שותפות עם ספקי ביטוח בריאות גלובליים:
הגישה הפשוטה ביותר עבור חברה ישראלית היא להציע ביטוח בריאות לעובדים מרוחקים בינלאומיים באמצעות ספק ביטוח בריאות גלובלי.
יש חברות שמציעות תוכניות בריאות מקיפות המכסות עובדים במדינות שונות.
תוכניות אלה מבטיחות שלעובדים תהיה גישה לשירותי בריאות, לא משנה היכן הם מבוססים, כולל גישה לשירותי בריאות מקומיים במדינת המגורים שלהם וטיפול חירום בכל העולם.
2 מינוף פתרונות ביטוח בריאות מקומיים:
במקרים מסוימים, הצעת בריאות דרך ספק מקומי במדינה בה ממוקם העובד יכולה להיות מעשית וחסכונית יותר.
חברות יכולות לשתף פעולה עם מתווכים או ספקי ביטוח מקומיים כדי להבטיח עמידה בתקנות המדינה המארחת ולספק כיסוי העומד בתקני הבריאות המקומיים.
זה מבטיח שהעובדים יקבלו טיפול הולם המתאים לדרישות החוק ולתשתית הבריאות של האזור.
3 הקמת מרכז ניהול הטבות:
חברות גדולות שמעסיקות הרבה עובדים מרוחקים, שחלקם ממוקמים במדינות אחרות, יכולות להקים מרכז לניהול הטבות.
גוף מרכזי כזה יכול לייעל את ניהול ביטוחי הבריאות במדינות השונות. מדובר במערכת שמאפשרת למנהלי משאבי אנוש לנהל פוליסות ביטוח בריאות מגוונות, לעקוב אחר כיסויי העובדים ולוודא שחבילות ההטבות של העובדים מותאמות למיקומם ולצרכים שלהם.
4 מתן תמלוגים או החזר עבור דמי הביטוח:
יש אפשרות להציע לעובדים המרוחקים קצבת ביטוח בריאות או החזר עבור דמי הביטוח שהם משלמים.
בגישה זו, החברה מקצה סכום כסף ספציפי לעובדים לרכישת ביטוח בריאות משלהם בארץ מגוריהם.
שיטה זו מעניקה גמישות לעובדים, ובה בעת מאפשרת לחברה להשאר במסגרת התקציב ולהימנע ממורכבויות אדמיניסטרטיביות הקשורות במתן תוכניות ביטוח בריאות המותאמות לאזורים שונים.
5 לוודא עמידה בדיני העבודה של כל מדינה בה מועסקים העובדים:
אחד השיקולים החשובים ביותר בעת רכישת ביטוח בריאות עבור עובדים הוא הקפדה על עמידה בחוקי ביטוח הבריאות בישראל וגם במדינת מגוריו של העובד.
במדינות רבות, חברות המעסיקות עובדים מרחוק כפופות לחוקי העבודה המקומיים, כולל אלה המסדירים ביטוח בריאות.
מבחינת החברה הישראלית, יש חשיבות מכרעת להתייעצות עם מומחי משפטים ואנשי משאבי אנוש הבקיאים בתקנות, במדינות בהן ממוקמים העובדים המרוחקים כדי הימנע מסיכונים משפטיים ותביעות.
The post 5 דרכים לספק ביטוח בריאות לעובדים מרוחקים הממוקמים בחו"ל first appeared on HRUS משאבי אנוש.
]]>The post הכיסויים שחשוב לרכוש בביטוח נסיעות לחו"ל לעובדים בנסיעה עסקית first appeared on HRUS משאבי אנוש.
]]>לדוגמא יכולים מעסיקים לשלוח עובדים לצורך ביקור בתערוכות, או לטובת השתתפות בסדנא או קורס הקשורים בעיסוקו של העובד ואף לשלוח דירקטורים לסניף של החברה שנמצא בחו"ל.
נוסף לנסיעות עסקיות, בכל נופש חברה בחו"ל – רוכש המעסיק ביטוח עבור העובדים המשתתפים בנסיעה.
מעסיקים רבים, אף דואגים לרכוש ביטוח נסיעות לחו"ל לעובדים זרים המועסקים אצלם, בעת יציאתם לחו"ל, או עובדים זרים המגיעים ממדינות אחרות לישראל.
לבסוף, ביטוח עבור עובדים ברילוקיישן הפך לשימושי יותר ויותר, עם הפיכתו של העולם לכפר גלובלי אחד, ושליחת העובדים ובני משפחתם, למגורים זמניים בארץ אחרת.
את ביטוח הנסיעות לחו"ל ניתן לרכוש באופן פרטי, או במסגרת רכישה קבוצתית מרוכזת על ידי המעסיק ועל חשבונו, כאשר המבוטחים בביטוח הזה הם העובדים עצמם אשר נשלחים לנסיעת עבודה.
ביטוח נסיעות לחו"ל מורכב מרובד הבסיס אשר מקנה כיסויים הרלוונטיים למקרה של אירוע רפואי הגורר הוצאות כספיות כגון : פינוי לבית חולים, ביקור אצל רופא, או רכישת תרופות.
על גבי רובד בסיס זה, ובהתאם לכל סוג של נסיעה, ניתן לרכוש ולהתאים כיסוים נוספים הרלוונטיים ומתאימים לסוג הנסיעה הספציפי ולצרכי העובד האישיים.
לדוגמא: במידה והעובד יוצא מהארץ עם ציוד (כגון: ציוד צילום/מכונות) חשוב שידאג המעסיק לבטח גם את העובד, אך גם את הציוד עצמו מפני גניבה, אובדן או נזק.
במסגרת ביטוח נסיעות קולקטיבי לחו"ל, ובעיקר בארגונים בהם נסיעות עובדים לחו"ל הינן דבר שבשגרה – נהוג לרכוש בנק של ימים לביטוח העובדים, ויתרה מכך, המעסיק יוכל לדווח את רשימת העובדים והנסיעות שבוצעו- אחת לרבעון, בדיווח רטרואקטיבי של הנסיעות שחלו באותו הרבעון.
אחד מהיתרונות המשמעותיים לרכישת ביטוח קולקטיבי/ קבוצתי הוא שהעובדים פטורים ממילוי הצהרת בריאות, המשמעות היא שגם מצב רפואי קיים (כולל הריון) יהיה מכוסה, וזאת לעומת רכישת פוליסה פרטית בה מצב רפואי קיים אינו מכוסה למבוטח, אלא אם דאג לרכוש הרחבה מיוחדת בתוספת תשלום, שתבטח גם את המצב הרפואי הקיים.
בנוסף לאי מילוי הצהרת בריאות, בפוליסה עסקית מטעם המעסיק לעומת פוליסה פרטית שירכוש העובד בעצמו – קיימים יתרונות נוספים כגון:
- סכום ביטוח גבוה – גבול האחריות לפוליסה קבוצתית גבוה לרוב מפוליסה פרטית.
- כניסה לטרקלין בשדות התעופה השונים ברחבי העולם – במקרה של איחור בטיסה.
- נציג ייעודי מטעם חברת הביטוח – לצורך תפעול שוטף מול המעסיק והעובדים.
- כרטיס לכל עובד או אפליקציה באמצעותם נטען סכום כסף במקרה של תביעה וצורך בהפעלת הביטוח.
אין ספק כי שליחת עובדים לארץ בה שירותי הבריאות ברמה נמוכה, דרכי הגישה לפינוי במקרה של פגיעה פיזית מורכבות עד בלתי אפשריות, ושלא נדבר על מדינה בה המצב הבטחוני והפוליטי אינו מזהיר – כל אלו צריכים להשפיע על רשימה ואיכות הכיסוי הביטוחי שעל המעסיק לרכוש עבור עובדיו, לדוגמא: ייצוג משפטי בעת הצורך, שירותי איתור רופאים, מענה מתאים לאיתור והצלה ועוד.
להלן רשימת חלק מהכיסויים שחשוב למעסיק לבחון ברכישת ביטוח נסיעות לחו"ל עבור עובדיו:
- ביטוח רפואי- כולל טיפול רפואי ותרופות
- כיסוי למצב רפואי קיים (כולל הריון)
- אירועי חירום- מחלות, מגיפות לא צפויות
- פיצוי לביטול או קיצור נסיעה
- אובדן / עיכוב במזוודות
- גניבת טלפון סלולרי / מחשב נייד וציוד
- כיסוי לגניבת ציוד אישי נוסף של העובד, או ציוד של המעסיק
- פינוי וחילוץ במקרה חירום נזקי טבע / אחר
- כיסוי לרכב ו/או דירה בה יתגורר העובד בזמן שהותו בחו"ל
- ביטוח צד ג' – למקרה בו יגרום העובד לנזק לצד שלישי (רכוש או אדם אחר)
- כיסוי למצב רפואי קיים (כולל הריון)
לסיכום
רכישת ביטוח נסיעות לחו"ל באמצעות המעסיק, מטרתה להבטיח שהעובדים יהיה מבוטחים ומוגנים במהלך שהותם בחו"ל ולהקטין סיכונים פוטנציאלים שעשויים להתרחש בזמן השהיה במדינה אחרת.
כמובן שכל מעסיק יכול ורצוי שיתאים את ביטוח הנסיעות לחו"ל לפי צורך ותקציב וכמות הנסיעות המתוכננות, וכן להציע לעובדים את הכיסויים המתאימים ביותר לצרכיהם הייחודיים.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus.
משגב הנה סוכנות לביטוח פנסיוני, פרט ואלמנטרי, ומשמשת כמנהל הסדרים עם וותק וניסיון של מעל 60 שנה ואלפי לקוחות ומעסיקים מרוצים. אנו מזמינים אתכם ליצור קשר לכל שאלה או בירור בנושא ונשמח לשוחח ולהיפגש אתכם.
The post הכיסויים שחשוב לרכוש בביטוח נסיעות לחו"ל לעובדים בנסיעה עסקית first appeared on HRUS משאבי אנוש.
]]>The post 5 סיבות להעניק הטבת ביטוח בריאות לעובדים ובני משפחתם first appeared on HRUS משאבי אנוש.
]]>הטבות בתחום ביטוחי בריאות יכולות לספק לארגון יתרונות כלכליים משמעותיים לטווח ארוך.
ביטוחי בריאות לעובד ולבי משפחתו, כחלק מביטוח קבוצתי של הארגון, מספקת לעובדים שקט נפשי לגבי בריאות ילדיהם, בני או בנות זוגם ושלהם עצמם.
פרט לכך, כאשר לעובדים יש גישה לשירותי בריאות פרטיים על חשבון המעסיק, הם גם בריאים יותר.
כתוצאה מכך יש פחות היעדרויות מהעבודה, שיעורי התחלופה פוחתים משמעותית, הפרודוקטיביות גוברת וסביבת העבודה הכללית הינה טובה יותר.
כאשר ארגון מציע לעובדים הטבה במות ביטוח רפואי לו ולבני משפחתו, עליו לשקול לכלול בכך כיסויים נוספים כמו למשל ביטוח שיניים וכד'.
בשורה התחתונה, הכללת הטבה של ביטוחי בריאות בחבילת ההטבות לעובדים היא השקעה אסטרטגית ארוכת טווח בנכס היקר ביותר של החברה – המשאב האנושי של הארגון.
הענקת הטבה של ביטוח בריאות משפחתי לעובד מקדמת את רווחת העובדים, תורמת רבות למידת המחוברות שלהם, למידת הנאמנות שלהם לארגון, ומסייעת לארגון במשיכת כישרונות מובילים ובשימורם לאורך זמן.
כתוצאה מכך, הטבה זו תורמת רבות לסביבת עבודה בריאה, פרודוקטיבית ותחרותית יותר.
להלן 5 הסיבות העיקריות לכך שכדאי לארגון לכלול הטבה של ביטוח בריאות לעובדים ובני משפחתם בחבילת ההטבות:
1 למשוך ולשמר טלנטים:
ביטוח בריאות לעובדים ולבני משפחתם מהווה הטבה בעלת עדיפות גבוהה מאוד עבור העובדים.
הענקת הטבות בנושא ביטוח שירותי בריאות יכולה להפוך את החברה לאטרקטיבית ביותר עבור מועמדים ולסייע לארגון במידה משמעותית לשמר את הטלנטים הקיימים שלו.
במילים אחרות, הטבה של ביטוח בריאות לעובדים, בפרט כאשר מדובר בביטוח בריאות לכל משפחתו של העובד, מהווה יתרון תחרותי משמעותי בעת גיוס עובדים, בפרט בענפים שיש בהם ביקוש גבוה לכישרונות.
2 שיפור מורל העובדים ושביעות הרצון שלהם:
עובדים שיש להם ביטוח בריאות כחלק מביטוח הבריאות הקבוצתי של הארגון, חווים שקט נפשי ולחץ כלכלי מופחת.
הידיעה שהם יכולים לגשת לטיפול רפואי פרטי בעת הצורך מגבירה את המורל ואת שביעות הרצון הכללית שלהם בעבודה. עובדים מרוצים נוטים להיות יותר מעורבים, פרודוקטיביים ומחוברים לארגון.
3 שיפור הפרודוקטיביות:
עובדים בריאים הם פרודוקטיביים יותר. כאשר לעובדים יש גישה לטיפול רפואי מונע, הם נוטים פחות להחמיץ ימי עבודה מסיבות של מחלה.
יתרה מכך, התערבות רפואית בזמן, מסייעת גם באבחון וטיפול מוקדם, וכאמור, מפחיתה את היקפי ההיעדרות.
4 שיפור בריאות העובדים:
הטבה של ביטוח שירותי בריאות מעודדת את העובדים לנהל באופן יזום את בריאותם. בדיקות סדירות וטיפול מונע יכולים לזהות בעיות בריאותיות מוקדם, ולהוביל לתוצאות טובות יותר.
גישה פרואקטיבית זו יכולה להפחית את עלויות שירותי הבריאות לטווח ארוך הן עבור העובד והן עבור המעסיק.
5 הגברת נאמנות העובדים:
הצעת הטבות בתחום הבריאות מוכיחה שלחברה אכפת מרווחתם של עובדיה ובני משפחתם. זה מטפח תחושת נאמנות ומחויבות בקרב העובדים.
עובדים נוטים יותר להישאר בחברה שמשקיעה בבריאותם ובעתידם, וזה אף מהווה חסם נטישה.
The post 5 סיבות להעניק הטבת ביטוח בריאות לעובדים ובני משפחתם first appeared on HRUS משאבי אנוש.
]]>The post הרפורמה הדרמטית בביטוחי הבריאות נכנסה לתוקפה ב-1 במאי 2023, האם אתם מוכנים? first appeared on HRUS משאבי אנוש.
]]>כך או כך, חלק מהכיסויים קיים גם בקופות החולים וגם בפוליסת הבריאות, והתוצאה כי "כפל ביטוח" , נמצא כי מידי שנה תושבי המדינה מוציאים הוצאה כפולה של כ1.5 מיליארד שקלים – בעבור שירותים שלא ישתמשו בהם. לדוגמא: במידת הצורך בניתוח, יפנה הלקוח לתבוע או את קופת החולים או את חברת הביטוח ולא את שתיהן יחד.
בנוסף על כך שמשולמים סכומי כסף רבים עבור כפל כיסויים, במקרים רבים יתבעו האזרחים את קופת החולים ולא את חברת הביטוח, וכתוצאה מכך הסכומים אותם "מחזירות" חברות הביטוח למבוטחים, נמוך ביחס לסכומים שמחזירות קופות החולים.
כך בעצם על כל 1 ₪ שישלם לקוח לחב' הביטוח יקבל ממנה בחזרה כ- 4 ₪, ואילו מקופות החולים יקבל בחזרה על כל 1 ₪ סכום של כ 7 ₪.
הרפורמות הצפויות בתחום הבריאות:
השינויים הצפויים להיכנס בקרוב לתוקף, נובעים הן מחוזר שפרסם משרד האוצר ונכנסו לתוקפם במאי 2023, והן מצד סעיפים שנכנסו לחוק ההסדרים לשנת 2023 וצפויים להיכנס לתוקפם עד יולי 2023.
עיקרי השינויים -בחוזר משרד האוצר:
הוגדר מבנה קבוע ואחיד ל-3 כיסויים בסיסיים שיהיה חייב אדם לרכוש אותם לפני שיוכל רכוש כיסויים נוספים והרחבות. מדובר בכיסוי: השתלות וטפולים מיוחדים בחו"ל, תרופות שלא בסל, וניתוחים בחו"ל.
שנית, לרכוש כפל ביטוח בעבור כיסויים הקיימים ללקוח, והוגדרה היררכיה אחידה לרכישת כיסויים. ניתן לראות בתרשים כי לקוח שלא רכש קודם כיסוי לניתוחים לא יוכל לרכוש כיסוי לטכנולוגיות מתקדמות ואביזרים רפואיים.
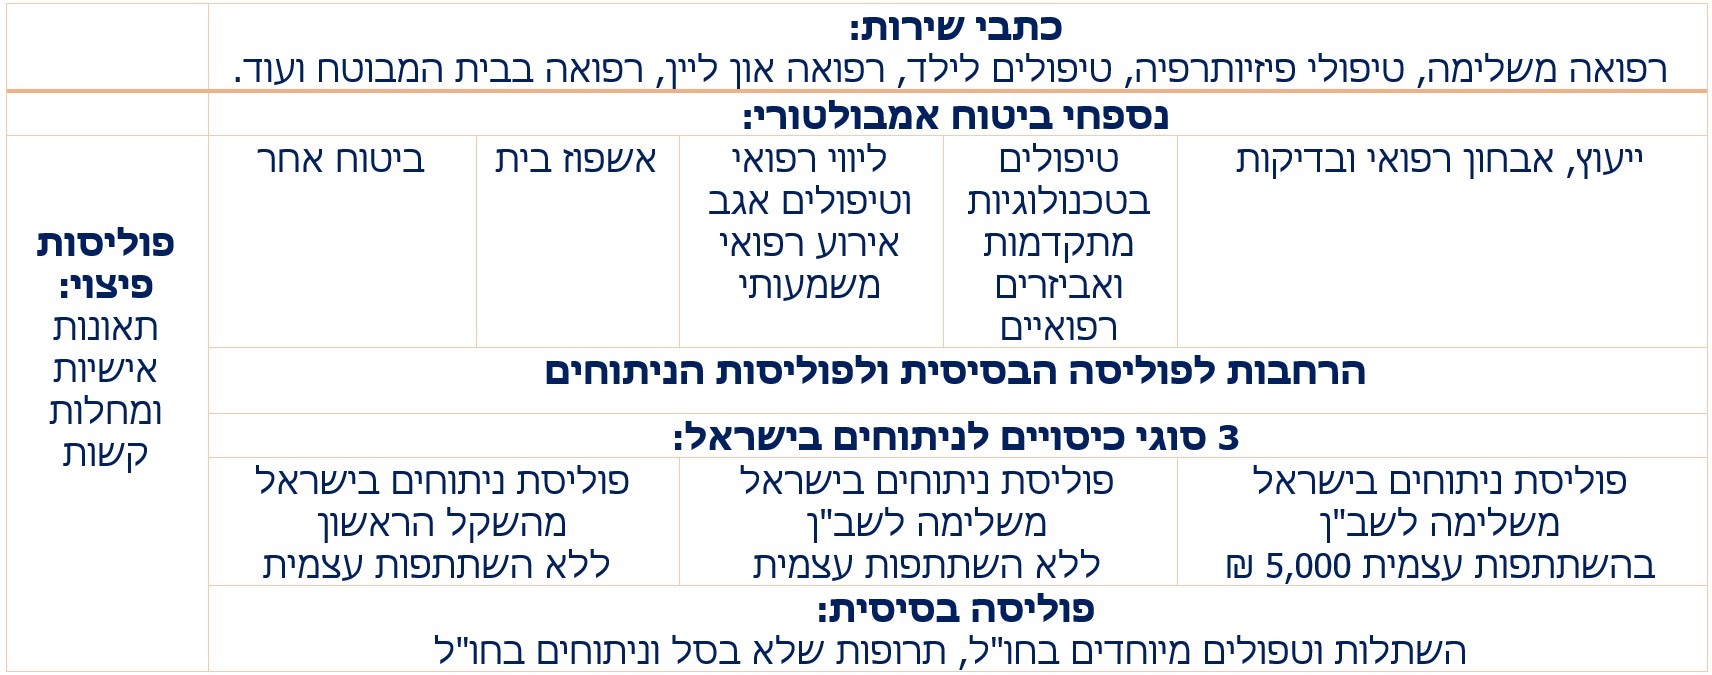
ובמידה וחב' הביטוח נתנה הנחה בפוליסה, תהיה ההנחה תקפה לפחות למשך 10 שנים.
עיקרי השינויים – בחוק ההסדרים:
במקרה שאדם מחזיק גם בפוליסת ניתוחים בחברת ביטוח, וגם בכיסוי משלים שב"ן בקופת החולים – במידה ויזדקק לניתוח יוכל לתבוע אחד משניים:
לתבוע את חב' הביטוח- והחברה תממן את הניתוח במלואו בהתאם לתנאי הפוליסה והכיסויים בה.
לתבוע את קופת החולים- ובמקרה זה הקופה תממן את הניתוח, וחברת הביטוח בה מבוטח הלקוח- תידרש להעביר לקופת החולים תשלום למימון הניתוח, התשלום יבוצע בהתאם לתעריף שקבע משרד הבריאות .
מימון לכיסויים שאינם מכוסים באמצעות קופות החולים כגון: ניתוח בחו"ל, תרופות מחוץ לסל וכל שירות שלא אחר- ימשיכו להירכש ולהיות ממומנים על ידי חברות הביטוח במסגרת ביטוח הבריאות הפרטי.
לרפורמה היבטים חיוביים כגון: צמצום רכישת כפל ביטוח, הוזלת עלויות השב"ן בקופות החולים וחיזוק מערכת הרפואה הציבורית, ומנגד בכירים בענף הביטוח מתריעים כי בעקבות השינויים עלולה להיות פגיעה בפתרונות ייחודיים שמציעים ביטוחי הבריאות הפרטיים כגון: טכנולוגיות מקדמות, אביזרים, זמינות ונגישות גבוהה ביחס לקופות החולים והשב"נים.
כמו כן, עצם חיוב חברות הביטוח לשלם תביעות לניתוחים שביצע הלקוח דרך קופת החולים- יגרום לייקור בעלויות פוליסות הבריאות לציבור, ובנוסף לכך הרפורמה מביאה איתה פגיעה בגמישות הלקוח להחליט אילו כיסויים ירצה לרכוש בפוליסה הבריאות שלו, וללא כל חיוב לרכוש כיסוי בסיסי שהכתיב משרד האוצר.
מעסיקים אשר מחזיקים בביטוח בריאות קולקטיבי לעובדים, הביטוח יכיל את הכיסויים הקיימים בו עד למועד תום ההסכם מול חב' הביטוח, ולאחר מכן סביר כי הרכב הכיסויים ישתנה בהתאם למוצרי החדשים שיהיו קיימים לאחר הרפורמה.
במידה וקיים בארגון שלכם ביטוח בריאות קבוצתי, חשוב להדגיש בפני עובדים המסיימים עבודתם בארגון לשמור ולבצע המשכיות לכיסויי הבריאות באופן פרטי, ובכך לשמור את מבנה הפוליסה הקיימת שאולי לאחר הרפורמה כבר לא יוכל להיות נגיש עבורם לרכישה עצמאית.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus
The post הרפורמה הדרמטית בביטוחי הבריאות נכנסה לתוקפה ב-1 במאי 2023, האם אתם מוכנים? first appeared on HRUS משאבי אנוש.
]]>The post הרפורמה לצמצום "כפל ביטוח-ניתוחים" יצאה לדרך האם המעסיקים והעובדים מוכנים לשינויים? first appeared on HRUS משאבי אנוש.
]]>כיום, רוב האזרחים הצטרפו בקופות החולים שלהם לכיסוי משלים שב"ן, אשר מקנה כיסויים בשימוש יום יומי כגון: בדיקות, התייעצויות עם רופאים מומחים, ואשר כולל בתוכו גם כיסוי לביצוע ניתוחים פרטיים באמצעות רופאים ובתי חולים פרטיים בישראל.
במקביל לכך, לא מעט משפחות רוכשות פוליסת בריאות בחברת ביטוח, הן ברכישה עצמאית והן ברכישה קבוצתית באמצעות מקום העבודה- אשר כוללת בתוכה גם היא כיסוי לניתוחים פרטיים.
במילים אחרות, משפחות רבות בישראל משלמות תשלום כפול עבור אותו כיסוי (ניתוחים) אשר בשעת הצורך, לא יוכלו לתבוע פעמיים ויצטרכו לבחור מי יממן את הניתוח הנדרש: קופת החולים או חב' הביטוח, וזאת כי בפועל לא אפשרי כיום ששני הגורמים יממנו את אותו הניתוח.
יש לציין כי מתוך סך הפרמיה החודשית שמשלמת משפחה עבור פוליסת בריאות, המרכיב של כיסוי לניתוחים – הוא הרובד העיקרי בתשלום- וזאת עקב תדירות גבוהה ושכיחה יחסית של השימוש בכיסוי זה בהשוואה לכיסוי עבור אירוע רפואי שכיח פחות כמו: צורך בהשתלה.
להלן עיקריי השינויים ברפורמה והשפעתם על העובדים והמעסיקים:
(1) דרישה מחברות ביטוח לשלם עבור ניתוחים שבוצעו מבוטחי באמצעות קופות החולים:
במקרה בו אזרח מבוטח גם דרך קופת החולים (משלים שב"ן) וגם בפוליסת בריאות פרטית, הכוללת כיסוי לניתוחים מהשקל הראשון ונפתחה החל מפברואר 2016 ואילך, ויחליט לבצע ניתוח פרטי על חשבון קופת החולים (בהנחה שהרופא בקופת החולים נמצא ברשימות הרופאים של חב' הביטוח בה מבוטח), תידרש חב' הביטוח- להעביר לקופת החולים תשלום בגין הניתוח. בהתאם לתעריפון שקבע משרד הבריאות.
המשמעות: עקב הוצאה גבוהה חדשה שנוספה לחברות הביטוח, הצפי הוא להתייקרות משמעותית של תעריפי פוליסות הבריאות בעתיד הקרוב. הדבר ישפיע גם על לקוח פרטי שירכוש פוליסת בריאות פרטית וגם על פוליסות קולקטיב מטעם מעסיקים אשר יתייקרו גם הן, וזאת בנוסף למגמת התייקרות כללית שראינו בשנים האחרונות.
(2) דרישה מחברות ביטוח להעביר מבוטחים מכיסוי "ניתוחים משקל ראשון"- ל"משלים שב"ן"-
כל אזרח שהצטרף לביטוח רפואי החל מפברואר 2016, ואשר רכש כיסוי לניתוחים מהשקל הראשון, יועבר, באופן אוטומטי, בחודש יוני 2024 (מועד בו מתחדשת פוליסת הבריאות של מבוטחים בפוליסות שקל ראשון) לכיסוי ניתוחים "משלים שב"ן.
כיסוי ניתוחים משלים שב"ן הוא בעצם כיסוי המשלים את כיסוי הניתוחים הקיים בקופת החולים , כאשר בכיסוי זה חב' הביטוח תממן ניתוח רק לאחר שהמבוטח מיצה את זכויותיו בקופת החולים או שאינו יכול לבצע את הניתוח בקופת החולים היות ומדובר ברופא שלא נמצא בהסדר עימם.
המשמעות: כיסוי ניתוחים "משלים שב"ן" אינו כיסוי חדש, מדובר בכיסוי שקיים על מדף המוצרים לרכישה גם כיום, מי שהעדיף לרכוש כיסוי ניתוחים מהשקל הראשון בעצם בחר בכיסוי בו אינו תלוי קודם במיצוי זכויותיו דרך קופת החולים, ורצה לחסוך את הבירוקרטיה הנלווית לתהליך, וכעת באופן חד צדדי יועבר לפוליסה זו מבלי שבחר זאת.
הבשורות הטובות הן כי למבוטח זכות לבקש להישאר בפוליסה המקורית באמצעות הודעה לחב' הביטוח, וגם אם לא עשה זאת, עדיין יכול בתוך שנה לבקש לחזור לפוליסה המקורית מבלי הוכחת בריאות, ויצטרך להשלים את הפער בתשלום החודשי רטרואקטיבית.
מומלץ להיוועץ עם איש מקצוע ולקבל החלטה התואמת את הצורך האישי והמשפחתי ולפעול באופן אקטיבי בנושא זה.
(3) רפורמת הבריאות של רשות שוק ההון, ביטוח וחיסכון
במקביל לחוק לצמצום כפל ביטוחי, מקדמת גם רשות שוק ההון הביטוח והחיסכון גם היא רפורמה הקשורה במבנה פוליסות הבריאות לרכישה.
רפורמה זו צפויה להיכנס לתוקף ב15.12.2023, ועיקריה:
- חיוב כל לקוח לרכוש כרובד ראשון את שלושת כיסויי הבסיס: השתלות וטיפולים מיוחדים בחו"ל, תרופות שאינן בסל הבריאות, וניתוחים בחו"ל, ורק לאחר מכן יוכל לרכוש כיסויים נוספים שיחפוץ בהם (חריגים: מועמדים מעל גיל 60 או כאלו שלא מתקבלים לביטוח הבסיסי)
- כיסויי הבסיס יהיו אחידים בין חברות הביטוח, והשוני ביניהן יהיה במחיר ובשירות.
- באם חב' ביטוח מעוניינת לתת הנחה, תצטרך לתת אותה ללקוח למשך תקופה של לפחות 10 שנים.
- לקוח יוכל לבחור לרכוש כיסויי בסיס בחברה אחת, וכיסויים נוספים בחברה אחרת.
לסיכום
הרפורמה שכבר יצאה לדרך, וגם זו שתיכנס לתוקף לקראת סוף השנה, מביאות איתן מצד אחד מקצה שיפורים ומטיבה עם המבוטחים. ומצד שני, ככל הנראה תגרום לכך כי המחירים לרכישת כיסויי הבריאות יתייקרו, גם עקב שינוי בכיסויים עצמם והתאמתם לדרישות החוק, וגם עקב הגדלת ההוצאות של חברות הביטוח ותשלומים נוספים שיצטרכו לשלם לקופות החולים, וגם ללקוחות במקרה הצורך.
איך ישפיע המצב החדש על המעסיקים ועובדיהם וכיצד כדאי להיערך לשינויים:
מעסיקים אשר דאגו לביטוח רפואי קולקטיבי לעובדי הארגון, בין אם העובד משתתף בתשלום ובין אם המעסיק מסבסד את הביטוח בעצמו, כדאי לבדוק מתי מועד חידוש הפוליסה הקולקטיבית ובמקרים מסוימים כדאי לבחון מעבר על תוכן הכיסויים ואולי רכישה והצטרפות לכיסויים שלא קיימים בה עדיין, כאשר היום עוד אפשר לרכוש את הכיסויים הקיימים על המדף בחברות הביטוח, לפני שחלקם יופסקו לרכישה בקרוב לדוגמא: כיסוי תרופות בהתאמה אישית אשר מרחיב את רובד כיסוי לתרופות שאינן בסל הבריאות.
ייתכן ואף יהיה כדאי לשקול לאפשר לעובדים להעביר את כיסוי הקולקטיב לפוליסה פרטית על שם העובד, בסבסוד המעסיק, כך שגם כאשר בעתיד ישתנו תנאים ואולי אף יורעו, לא ניתן יהיה לבטלם לעובדים שכבר דאגו לרכוש זאת בפוליסה פרטית.
נציין כי פוליסות קולקטיב לא ישונו עד למועד סיום תוקף ההסכם (לרוב 3 שנים) אך לאחר מכן, חברות הביטוח יוכלו להציע כיסויים חדשים שנמצאים על המדף לרכישה נכון למועד החידוש.
יש הטוענים כי חברות הביטוח צפויות להפסיק שיווק של כיסוי ניתוחים מהשקל הראשון, וניתן יהיה להצטרף רק לכיסוי ניתוחים משלים שב"ן. ואם כך יקרה באמת, מי שמעוניין לדאוג לכיסוי זה, יפה שעה אחת קודם לטפל ולרכוש אותו.
המאמר נכתב על ידי המומחים של חברת משגב, לריכוז כתבות בתחום הביטוח, הפנסיה והפיננסים המשיכו ל: ערוץ משגב בפורטל משאבי האנוש HRus
The post הרפורמה לצמצום "כפל ביטוח-ניתוחים" יצאה לדרך האם המעסיקים והעובדים מוכנים לשינויים? first appeared on HRUS משאבי אנוש.
]]>The post רוצים להשיג לעובדים שלכם ביטוח בריאות? first appeared on HRUS משאבי אנוש.
]]>חשוב לציין כי הביטוחים הרפואיים האלו הפכו גם להיות שירות שחברות ענק גדולות מציעות לעובדים בהם. למעשה החברה מנהלת מו"מ עם סוכנות ביטוח גדולה ומשיגה לעובדים שלה ביטוח בריאות בתנאים טובים יותר מאלו שהעובדים היו מקבלים לו היו ניגשים לבדם אל חברת הביטוח.
מבחינה זו החברות הגדולות במשק מנצלות את גודלן ואת כמות העובדים שניגשת דרכן אל חברת הביטוח וזאת לרווחת עובדיהן. מעבר לחברות הענק גם חברות בינוניות וקטנות פועלות בתחום להשיג לעובדיהן ביטוחי בריאות בתנאים הכי טובים שהן יכולות להשיג למרות שכאן מדובר בתנאים פחות טובים מאלו שמשיגות חברות הענק.

מי שעוסקת רבות גם בתחום ביטוחי הבריאות ומנהלת משאים ומתנים עם חברות הביטוח השונות עבור הלקוחות שלה זו סוכנות הביטוח משגב. מנכ"ל החברה ששון מנה מסביר כי משום שמשגב הנה סוכנות עצמאית שאינה בבעלות של חברת ביטוח גדולה הרי שלמשגב אין שום אינטרס נסתר לסייע לחברת ביטוח גדולה ולהפנות את המבוטחים דרכה דווקא לחברה זו גם אם התנאים שזו תיתן לעובדים פחות טובים מהתנאים שתיתן חברת ביטוח אחרת. בהקשר לכך הוא מציין כי החברה מנהלת עבור העובדים פעילות משמעותית מול חברות הביטוח השונות ומשיגה להם פוליסות ביטוח רחבות שהם לא היו משיגים באופן עצמאי.
בשיחה עימו מסביר ששון כי "בתחום ביטוחי הבריאות, אנחנו במשגב יודעים לנהל מכרזים מול הגורמים הכי גדולים במשק. אנחנו אגב שוכרים לשם כך יועצים חיצוניים שמנהלים את המכרזים ומכריעים איזו חברה מציעה את התנאים הכי טובים עבור העובדים שאנו מייצגים. הסיבה שאנחנו במיוחד שוכרים יועצים חיצוניים היא כדי שלא ניתפס כלל כמוטים לטובת חברה כזו או אחרת".
בנוגע להטיה אפשרית אחרת מסביר מנכ"ל משגב כי "צריך לדעת שבמקרה של תביעה נגד החברה המבטחת, סוכנים רבים נמצאים למעשה בניגוד עניינים של ממש. הסיבה היא שהם בבעלותה של החברה אותה תובע המבוטח שלהם. כלומר הסוכנות הרי הפנתה את המבוטח אל חברת הביטוח שהיא בעלי הסוכנות וכך קורה שבעת תביעה של המבוטח, הסוכן, שאמור לייצג את התובע, מצוי ממש בניגוד עניינים כי הוא גם מייצג בסופו של דבר את החברה שנתבעת. כאן לנו ממש אין את הבעיה הזו כי אנו חברה שאינה בבעלות של שום סוכנות ביטוח גדולה. לכן אנו נייצג את הלקוח בצורה הכי טובה האפשרית כדי שהוא ימצא הכי טוב את הזכויות שלו".
ששון מנה מציין עוד כי מעבר לעצם ההגעה לתנאים הכי טובים עבור המבוטחים דרכה נותנת משגב למבוטחיה בתחום הבריאות שירות 24 שעות ביממה. "בביטוח בריאות יש מצבים שמבוטח זקוק לניתוח באופן מידי לכן אנחנו זמינים עבור הלקוחות שלנו וקשובים לפניות שלהם סביב השעון 24 שעות ביממה".
מעבר לזמינות המוחלטת עבור המבוטחים מסביר ששון מנה את היתרונות שיש לישראלים שמבוטחים דרך החברה בה הם עובדים וכן הוא מפרט את סוגי הכיסויים הביטוחיים השונים שמשגב משיגה לחברות לפי גודלן השונה.
"כדי להסביר מה היתרון של גודל אציין למשל כי לקוח פרטי של חברת ביטוח שייפגע בברך שלו ויצטרך ניתוח כדי לשקם את הרגל ייענה הרבה פעמים על ידי החברה שמבטחת אותו כי ניתוח מסוג זה הוחרג מביטוח הבריאות שלו והיא לא מכסה עבורו ניתוח כזה. אולם אם חברה של אלף עובדים תגיע אלינו וננהל עבורה מו"מ להשגת ביטוח בריאות נוכל להשיג עבור העובדים כיסוי ביטוחי רחב יותר שכן יכלול את הניתוח הזה. מבחינה זו אנחנו ממנפים את כמות העובדים הגדולה להשיג להם תנאים הרבה יותר טובים ממה שהם היו משיגים כלקוחות פרטיים. אגב את התנאים האלו אנחנו משיגים אפילו אם המעסיק לא מוסיף מכיסו עוד כמה שקלים כדי להרחיב את הכיסוי הביטוחי שנותנת חברת הביטוח לעובדים. כמובן אם המעסיק גם מוסיף מכיסו עוד כמה שקלים על מה שהעובדים משלמים אז בכלל זה טוב וניתן להשיג תנאים עוד יותר מיטביים לעובדים בחברה".
מעבר להישגים שיודעת משגב להשיג עבור חברות של אלף עובדים ויותר מציין מנכ"ל משגב כי החברה יודעת להשיג תנאים טובים בתחום הביטוח גם לחברות קטנות שיש בהם פחות ממאה עובדים.
לדבריו "בחברות גדולות של יותר ממאה עובדים, חברה מעל מאה עובדים נחשבת לחברה גדולה, אנו בחברת משגב משיגים להם ביטוח קולקטיבי שכולל כיסוי ביטוחי משמעותי. אבל אנחנו יודעים לתת שירות גם לחברה של 50 עובדים וגם לחברה זו להשיג ביטוח טוב. כאן יהיה מדובר בסוג של הסדר שנקרא הסדר מפעלי שבמסגרתו נשיג לחברה ובמילא לעובדים שלה, אחרי שננהל עבורה משא ומתן, הנחה בתשלום על הביטוח וכן נשיג גם הקלות בחיתום של ההצטרפות אל ביטוח הבריאות. אגב לא פעם אנחנו מנהלים משא ומתן לחברה כזו ומשיגים לה תנאים טובים כמעט כמו התנאים שאנחנו משיגים לחברות גדולות ממאה עובדים. לכן בשורה התחתונה אם למעסיק קטן גם חשובים העובדים שהוא מעסיק הרי שהוא לא ייתן להם לנהל את המו"מ מול חברת הביטוח באופן פרטי אלא הוא יפנה אלינו ואנחנו ננהל עבורו את התהליך הזה".
מעבר לביטוח הבריאות הכללי שניתן לעובדים על ידי המעסיק יודעת חברת משגב גם לתת ביטוחי בריאות פרטיים לאירועים חד פעמיים שנדרשים לא פעם על ידי המעסיקים.
"בית חולים אחד ארגן פעילות לעובדים שלו מחוץ לשטח בית החולים. במסגרת הארגון הזה רצה בית החולים ביטוח בריאות שיגן על העובדים עבור הפעילות הנקודתית הזו ואנחנו ידענו להשיג עבור בית החולים ביטוח מתאים בדיוק לצורך זה. במקרה אחר בית חולים שלח מספר רופאים שלו לפעילות התנדבותית באפריקה. גם כאן רצה בית החולים ביטוח בריאות שיכסה את התנאים השונים שעלולים הרופאים שלו לפגוש והשגנו לו ביטוח כזה. באופן דומה יש גם מעסיקים שרוצים ביטוח מהסוג הזה עבור יום ספורט שהם מארגנים לעובדים שלהם או שמדובר בחופשה קולקטיבית של העובדים ברחבי הארץ. בכל המקרים האלו אנחנו יודעים לארגן את הביטוח הכי טוב עבור המעסיק ועבור העובדים שלו" מציין מנכ"ל משגב, שמסכם ומציין כי "העובדה שאנחנו סוכנות בינונית, שפועלת לא רק בתחום הפנסיה אלא גם בתחום הביטוח, מאפשרת לנו גם בתחום ביטוחי הבריאות לנהל מו"מ רחב אל מול רוב סוכנויות הביטוח השונות וזאת מבלי להפנות את המבוטחים שלנו דווקא אל סוכנות מסויימת כפי שינהגו סוכנים שהם בבעלות חברת הביטוח הגדולה. כמו כן הגודל שלנו הוא יתרון אל מול סוכנים קטנים כי סוכן קטן יתקשה לנהל משא ומתן מול כל החברות אלא הוא יתרכז רק בשתי חברות ויעבוד רק מולם ומהם הוא ישיג את הביטוחים ללקוחות שלו, לעומת זאת משגב תנהל מו"מ רחב מול חברת הביטוח ותשיג בדרך כלל תנאים טובים משמעותית ממה שיצליח להביא סוכן עצמאי קטן".
The post רוצים להשיג לעובדים שלכם ביטוח בריאות? first appeared on HRUS משאבי אנוש.
]]>The post 4 מסקנות יסוד בנוגע לקשר בין רווחה בארגון לשחיקה first appeared on HRUS משאבי אנוש.
]]>מנגד, השקעה בבריאות העובדים יכולה להוביל לכוח עבודה בריא ופרודוקטיבי יותר, ובסופו של דבר להועיל לתוצאות העסקיות של הארגון.
מניעת השחיקה וקידום בריאות העובדים יכולים להתבצע באמצעות מגוון יוזמות של הארגון בהם מתן משאבים לרווחה ובריאות הנפש, הענקת הזדמנויות לפעילות גופנית, קידום איזון בין עבודה לחיים אישיים, והצעת סידורי עבודה גמישים.
דו"ח מכון הבריאות העולמי לשנת 2021, שדן בעתיד הבריאות בעבודה, הגיע למסקנה שרווחת עובדים בארגונים היא כבר לא דבר ש'נחמד שיש אותו' (nice to have) אלא היא מרכיב שחובה על כל ארגון להטמיע, בפרט אם הוא רוצה למשוך אליו כישרונות לשמר אותם ולרשום צמיחה על פני זמן.
יצויין, כי דו"ח זה נועד לספק סקירה כללית של מצב הבריאות במקומות העבודה. הוא דן במגמות ובחידושים שמעצבים את עתיד הבריאות בעבודה, ובין השאר מסקר נושאים כמו בריאות נפשית, בריאות גופנית, תרבות ארגונית ותפקידה של הטכנולוגיה בקידום הבריאות.
החוקרים שחקרו את הנושא וחיברו את הדו"ח הגיעו ל-4 מסקנות יסוד בנוגע לרווחה בארגון ולקשר של רווחה למניעת שחיקה:
1 העבודה מרחוק שינתה את הדרך בה ארגונים חושבים על בריאות: המעבר לעבודה מהבית הדגיש את החשיבות של יצירת סביבות עבודה התומכות ברווחה ארגונית ובפרודוקטיביות, בין אם מדובר בסביבת עבודה במשרד או בבית.
2 חברות משקיעות כיום יותר ויותר ביוזמות ובטכנולוגיות בריאות חדשות: חברות רבות משקיעות בתוכניות ובטכנולוגיות בריאות חדשות, לרבות באפליקציות לבריאות הנפש ובפלטפורמות רווחה דיגיטליות, כדי לתמוך ברווחת העובדים ומחוברותם לארגון.
3 נושא הבריאות של העובדים הופך לחלק מרכזי בהצעת הערך של החברה לעובדים: יוזמות בריאות נתפסות יותר ויותר כדרך שמאפשרת לארגונים למשוך אליהם טלנטים מובילים ולשמר אותם.
אחת הסיבות המרכזיות לכך היא שעובדים שמים כיום דגש גדול יותר על סביבות עבודה התומכות ברווחתם.
4 התועלת של בריאות העובדים לעסקי הארגון: יש כיום מאגר הולך וגדל של מחקרים המראים כי להשקעה ברווחת העובדים יכולים להיות יתרונות משמעותיים לתוצאות העסקיות של הארגון, לרבות שיפור הפרודוקטיביות, הפחתת היעדרות והורדת עלויות שירותי הבריאות
בסיכומו של דבר, יותר ויותר מחקרים מראים כיום כי לשחיקה של עובדים יכולה להיות השפעה משמעותית על בריאותם הכללית של העובדים.
שחיקה מביאה את העובד למצב של תשישות רגשית, פיזית ונפשית והיא נובעת בדרך כלל ממתח כרוני ועומס יתר במקום העבודה.
כאשר עובדים חווים שחיקה, הם עלולים להרגיש מנותקים מהארגון ומהמשימות שלהם ופחות פרודוקטיביים, מה שעלול להוביל לירידה בשביעות הרצון מהעבודה ולעלייה בשיעורי התחלופה.
ממחקר שפורסם ב-International Journal of Workplace Health Management עולה, כי עובדים שדיווחו על רמות נמוכות יותר של שחיקה דיווחו על רמות גבוהות יותר של בריאות.
מחקר אחר שפורסם בכתב העת Journal of Occupational Health Psychology ציין כי במקומות עבודה שאפשרו לעובדים גישה לתוכניות בריאות ומשאבים להגברת הבריאות, דווחו רמות נמוכות יותר של שחיקה.
מהדו"ח של ארגון הבריאות העולמי עולה, כי הפרעות דיכאון וחרדה גורמות לכלכלה העולמית אבדן פרודוקטיביות בשווי של טריליון דולר בשנה.
ארגונים שמקדמים את נושא הבריאות של העובדים ופועלים למניעת שחיקה, יכולים לא רק לשפר את רווחתם של העובדים אלא גם להפיק תועלת מהגברת הפרודוקטיביות והפחתת עלויות שירותי הבריאות.
אחד המחקרים שבוצעו בשנים האחרונות הגיע למסקנה כי עובדים שחווים שחיקה נוטים יותר לסבול מבעיות בריאות גופניות ונפשיות, כולל דיכאון, חרדה ומחלות כרוניות כמו מחלות לב וכלי דם.
כאמור, שחיקה קשורה גם להיעדרויות מוגברות ולירידה בביצועים בעבודה, דבר שעלול בסופו של דבר לפגוע בתוצאות העסקיות של הארגון.
The post 4 מסקנות יסוד בנוגע לקשר בין רווחה בארגון לשחיקה first appeared on HRUS משאבי אנוש.
]]>The post המהפכה הטובה: פתרונות ארגונומיה לארגונים first appeared on HRUS משאבי אנוש.
]]>ארגונומיה – "חוק העבודה " – הינו תחום הכולל זיהוי עומסים מתחומים שונים הנכללים בסביבה נתונה (לרוב סביבת העבודה), ניתוח הסיכונים שבהם והצעת פתרונות ארגונומיים כיצד ניתן לצלם נזקים אלו.
ייעוץ ארגונומי יכול להתבצע בכל סביבת עבודה ,בכל מגזר ונותן תוצאות מוחשיות ומידיות (להלן).
ארגונומיה מקבילה אך אינה זהה לתחום הבטיחות והגהות ואינה עוסקת בגורמים מסכני חיים.
מהי האגודה הישראלית לארגונומיה ומשאבי אנוש?
האגודה היא מלכ"ר פעיל מזה כ 30 שנה ומהווה את הגוף הגדול והמקצועי בארץ לאנשי מקצוע בתחום הארגונומיה וגורמי אנוש.
האגודה אינה גוף כלכלי ואינה מייצגת חברות ואנשים פרטיים אלא ממוקדת בהסדרה, התמקצעות וקידום ארגונומיה במשק הישראלי בכללותו.
מתקבלים לאגודה רק אנשי מקצוע בתחום בעלי הסמכה וניסיון מוכח ולאחר בדיקה על ידי ועדה . האגודה פעילה בתחום הרגולציה והטמעת תקנים ארגונומיים ובשנתיים האחרונות החלה במהלכי חשיפת התחום ויתרונותיו למשק הישראלי .
למה צריך ארגונומיה?
פתרונות ארגונומיים בארגון מהווים החזר השקעה מדהים של 1 ל- 3.5 !
(דהיינו – על כל שקל של השקעה בייעוץ ארגונומי התפוקה עולה בממוצע ב 3.5 ₪ )
נתונים אלו הוכחו שוב ושוב לאורך השנים במחקרים רבים .
במדינות כארצות הברית , קנדה , גרמניה ואוסטרליה הייעוץ הארגונומי מהווה חלק אינטגרלי מהכלים של הארגון \ מקום העבודה ואף חוקי העבודה על מנת לשפר תפוקה , לשמר עובדים ולתרום לרווחת העובד.
Must Have not Nice to Have.
בשנת 2010 ערך ארגון Work Foundation סקר במדינות OECD ובישראל ממנו עולה כי נמצאו 700000 תלונות עובדים על בעיות שריר-שלד במקומות עבודה וחושב כי עלות הפיצוי בתלונות אלו בביטוח הלאומי לבדו עמדה על כ 737 מיליון ₪ !
כאמור , בהיבט הרווחה ,יחסי אנוש ושימור העובדים נותנים פתרונות ארגונומיים לארגון ערך מוסף .
כיצד מתבצע תהליך ארגונומי במקום העבודה?
- סקר וניתוח גורמי אנוש בארגון – זיהוי נקודות התורפה והעומסים בסביבה נתונה.
- הרצאות וידע – מודעות ומניעת נזקים לכלל העובדים.
- יעוץ פרטני – התמקדות בייעוץ מותאם אישית לעובדים לפי נותנים אישיים. בכלל זה ניתן לנטר ולקבל מידע חשוב על בריאות העובדים ותחושותיהם בעבודה .
- מיטוב סביבת העבודה – ייעוץ ולווי ברכישת ציוד מתאים , ארגון נכון של חלל העבודה , בדיקה של סדר יום העבודה ונוהל העבודה בהיבט של פתרונות ארגונומיים בארגון.
כיצד ארגונומיה מבוצעת בצורה הטובה ביותר?
כל הפעולות הארגונומיות הללו יכולות להתבצע בצורה מדורגת ומודולרי בהתאמה לארגון, תוך תאום עם המעביד .
איסוף נתונים שיטתי ועיבודו מעצימים וממקדים את הפתרון הארגונומי .
התהליך הארגונומי בא לידי מיצוי מקסימלי כתהליך ארוך טווח ולא ארוע חד פעמי.
ארגונומיה וגורמי אנוש בהיבט רחב
מלבד הארגונומיה הפיזית הנראית לעין העובד יכול התחום הארגונומי לכלול גם שני תחומים חשובים אחרים:
ארגונומיה קוגניטיבית וגורמי אנוש , למשל בתחום הדיגיטל , הבוחנת את התהליכים המנטליים כתפיסה, זיכרון, חשיבה ,למידה, ויכולת חושית כגון ראייה \ שמיעה והשפעתם על העובד .
ארגונומיה ארגונית (מקרו-ארגונומיה ) המתמקדת בשיפור ההיבט הארגוני של מערכות מורכבות, תוך בחינת האינטראקציה בין המרכיבים השונים. כגון, בחינת מדיניות, תהליכים חברתיים תוך-ארגוניים, תקשורת וארגון עבודה.
איך תעזור לכם האגודה הישראלית לארגונומיה במציאת פתרונות ארגונומים בארגון ?
ארגונומיה היא כלי נפלא לשיפור מקום העבודה בכל היבטיו.
האגודה הישראלית לארגונומיה ומשאבי אנוש שמה לה למטרה יישום ארגונומיה והסתייעות בארגונומים מקצועיים במגוון רחב ככל האפשר של מקומות עבודה .
אנו קוראים לכל מקום עבודה להסתייע בנו.
נוכל לסייע לכם להכין תוכנית פעולה והתאמת פתרון ארגונומי המתאים לארגון שלכם !
אתם מוזמנים להיכנס לאתר האגודה בשביל ללמוד עוד על האגודה והתחום הארגונומי. ניתן ליצור קשר דרך המייל : info@ihfea.org
מאת: ארז אלון, חבר ועד האגודה הישראלית לארגונומיה ומשאבי אנוש
The post המהפכה הטובה: פתרונות ארגונומיה לארגונים first appeared on HRUS משאבי אנוש.
]]>The post מהו האינטרס של הארגון בשמירה על בריאותם של העובדים first appeared on HRUS משאבי אנוש.
]]>כדי שעובד יוכל להתפטר בדין מפוטר בגלל מצב בריאות לקוי, ויהיה זכאי לקבל פיצויי פיטורים, עליו להשלים שנת עבודה במקום עבודתו.
כמו כן, על העובד להוכיח כי מצבו הבריאותי הלקוי היווה סיבה מספקת להתפטרותו. כלומר, על העובד להוכיח כי המצב הבריאותי שימש כגורם המניע והממשי להחלטתו להתפטר. עליו להביא לכך אסמכתאות, כלומר, ממצאים רפואיים, תנאי העבודה ויתר נסיבות העניין.
חשוב לציין, כי המצב הבריאותי הלקוי לא בהכרח חייב להווצר במהלך העבודה עבור אותו מעסיק, או כתוצאה מהעבודה. כל מה שנדרש זה, שהמצב הבריאותי הלקוי יהיה הסיבה בגללה החליט החליט העובד להתפטר.
כלומר, לא נדרש קשר סיבתי בין הבעיה הרפואית לבין תפקידו של העובד, אלא נדרש רק קשר סיבתי בין הבעיה הרפואית לבין החלטתו להתפטר.
הסיבה לכך נובעת מרצון המחוקק למנוע מצב בו העובד ימשיך לעבוד במקום עבודתו, למרות שמצבו הבריאותי אינו מאפשר זאת, רק בשלל חששו להפסיד את פיצויי הפיטורים.
עוד נציין, כי נטל ההוכחה לקיום הקשר הסיבתי בין המצב הבריאותי הלקוי של העובד לבין התפטרותו, מוטל על העובד.
כדי להוכיח זאת, על העובד להציג בפני המעסיק תעודות ומסמכים רפואיים שמעידים כי מצב הבריאות הלקוי שלו (או של בן\בת משפחתו), אינו מאפשר לו להמשיך בעבודתו, בתנאי העבודה וביתר הנסיבות, ולכן הוא מהווה סיבה מספקת להתפטרותו תוך שמירת זכותו לקבלת פיצויי פיטורים.
אחת המחלות היותר נפוצות ושעובדים רבים מתפטרים בדין מפוטר בעקבותיהן, היא מחלת הלב. ככל שהתפקיד יותר מלחיץ ושוחק, וככל שעומס העבודה גדול יותר, כך גדולה יותר הסבירות שמקום העבודה תורם למחלות לב.
יש תוכניות בריאות שמעודדות עובדים להקפיד על התנהגות בריאה שמשפרת את בריאות הלב וכלי הדם ולקיים אורח חיים בריא, כמו למשל עידוד העובדים להפסיק לעשן, לעסוק בפעילות גופנית, לאכול בריא וכו.
בארה"ב נערכה לאחרונה סקירה נרחבת של מאמרים ומחקרים, העוסקים בהשפעה של תוכניות בריאות במקום העבודה על בריאות הלב, במטרה להבין טוב יותר לאן הנתונים נוטים.
החוקרים מצאו, כי תוכניות בריאות במקום העבודה הפחיתו את השכיחות של מספר גורמי סיכון קרדיומטבוליים, בהם לחץ דם סיסטולי, לחץ דם דיאסטולי, כולסטרול, גלוקוז בדם בצום וטריגליצרידים.
כמו כן גילו החוקרים שיש היבט אחד של תוכניות בריאות שהינו קשור בקשר חזק יותר לשיפורים בבריאות הלב מאחרים. היבט זה הוא התזונה.
במקרים בהם הוכנסו שינויים במזון במקום העבודה – לדוגמה, כאשר סיפקו מזון בריאות זמין באזורים מרכזיים במקום העבודה – ההשפעה על כולסטרול LDL של העובדים היתה משמעותית גדולה יותר.
ממכלול המחקרים הרלוונטים עלה, כי במקרה של בריאות הלב, ארגונים צריכים לספק בדחיפות סביבות עבודה המעודדות ומאפשרות לעובדים לבחור מזון בריא יותר.
באופן דומה, כדאי להרחיב את טווח הנתונים שהארגונים מתמקדים בהם בתוכניות הפעילות הגופנית שלהם, שכן מחקרים עדכניים מגלים שבנוסף לספירת צעדים, גם קצבי הליכה מהירים יותר, עשויים להשפיע על הסיכון לאי ספיקת לב (להפחיתו).
למרות שהמחקרים עדיין לא אישרו את ההשפעה של מדידות קצב ההליכה על בריאות הלב בתוכניות בריאות במקום העבודה, הכללת נתון זה בנוסף לספירת צעדים, עשויה לעזור לארגונים למקסם את ההשפעה של פעילויות הבריאות המבוססות על ההליכה.
ככל שהמחקר על ההשפעה שיש לתוכניות בריאות על בריאות הלב נמשך, ארגונים צריכים להשתמש במחקרים העדכניים ביותר כדי לבנות את הרכיבים היעילים ביותר ולהשיג ערך רב יותר מהשקעות הבריאות שלהם.
The post מהו האינטרס של הארגון בשמירה על בריאותם של העובדים first appeared on HRUS משאבי אנוש.
]]>